

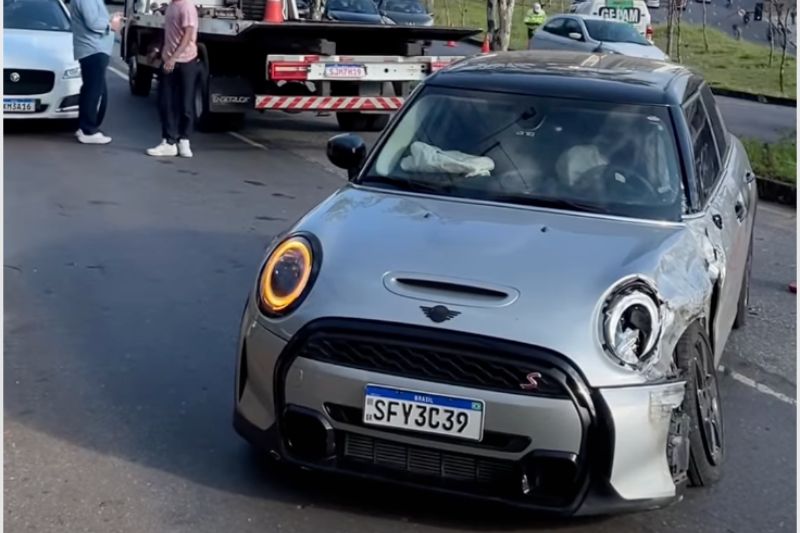
Um carro atingido por uma viatura oficial pode gerar dúvidas sobre quem deve pagar pelos prejuízos. Foi o que aconteceu na sexta-feira (25), na Avenida Raja Gabaglia, em Belo Horizonte, quando uma viatura da Polícia Militar de Meio Ambiente entrou na contramão após o motorista errar o trajeto e atingiu frontalmente um Mini Cooper. Segundo a Itatiaia, o carro precisou ser removido com o auxílio do guincho de uma seguradora privada.
O caso chama atenção para uma situação que pode ocorrer com qualquer motorista: quando um veículo oficial causa danos a um carro particular, quem responde pelo prejuízo? E se o proprietário acionar o próprio seguro, como funciona o ressarcimento?
Segundo Gustavo Bentes, presidente do Sincor-MG, quando um veículo da administração pública causa um acidente, aplica-se a responsabilidade civil objetiva prevista no artigo 37, § 6º, da Constituição Federal.
“Quando um veículo pertencente à administração pública (seja municipal, estadual ou federal) causa um acidente, a regra aplicada é a da responsabilidade civil objetiva, prevista no Artigo 37, § 6º, da Constituição Federal.”
Na prática, o proprietário do carro atingido não precisa comprovar culpa do motorista da viatura, mas deve demonstrar que o dano foi provocado pelo veículo oficial.
“Basta comprovar o nexo causal — isto é, demonstrar que o dano sofrido no patrimônio decorreu diretamente da conduta do veículo oficial (como a conversão em local proibido ou na contramão).”
O ressarcimento pode ser solicitado diretamente ao órgão responsável ou à Advocacia-Geral do Estado. Caso o pedido seja negado ou demore excessivamente, também é possível ingressar com uma ação de indenização por danos materiais contra o Estado.
Como os trâmites administrativos podem levar tempo, o proprietário também pode acionar o próprio seguro auto para reparar o carro. “Como os trâmites administrativos do setor público costumam demandar tempo, a alternativa mais rápida para o condutor atingido é acionar a própria apólice de seguro auto.”
Nesse caso, entra em cena a sub-rogação de direitos, prevista no artigo 786 do Código Civil. A seguradora paga o reparo ou a indenização integral, quando for o caso, e passa a ter o direito de cobrar do responsável os valores desembolsados. “A seguradora entra com uma ação regressiva contra o Estado para reaver os valores desembolsados no conserto.”
A franquia, porém, deve ser cobrada diretamente pelo segurado. “A sub-rogação da seguradora limita-se aos valores desembolsados por ela. O valor da franquia, pago pelo proprietário do veículo à oficina, deve ser cobrado diretamente do Estado pelo próprio segurado, por meio do pedido administrativo ou de ação própria no Juizado Especial da Fazenda Pública.”
Para Bentes, o corretor tem papel importante na orientação do cliente após uma colisão desse tipo, principalmente na preservação das provas.
“Em colisões envolvendo a administração pública, o acompanhamento técnico do corretor de seguros é fundamental para orientar o cliente e evitar prejuízos financeiros.”
Entre os cuidados estão registrar a ocorrência detalhadamente no Boletim de Ocorrência, fotografar e filmar os veículos, a sinalização, a placa e o prefixo da viatura, além de guardar recibos de despesas como guincho, táxi e transporte por aplicativo.
“Fotografar e filmar a posição dos veículos, a sinalização da via, a placa, o prefixo do veículo oficial e os danos visíveis.”
O corretor também pode ajudar o segurado a avaliar se é mais vantajoso acionar imediatamente o próprio seguro ou tentar primeiro o ressarcimento diretamente com o órgão público. “Avaliar, junto ao cliente, se a urgência na utilização do veículo justifica o pagamento da franquia para conserto imediato via seguradora, ou se cabe a tentativa de cobrança direta ao órgão público.”