

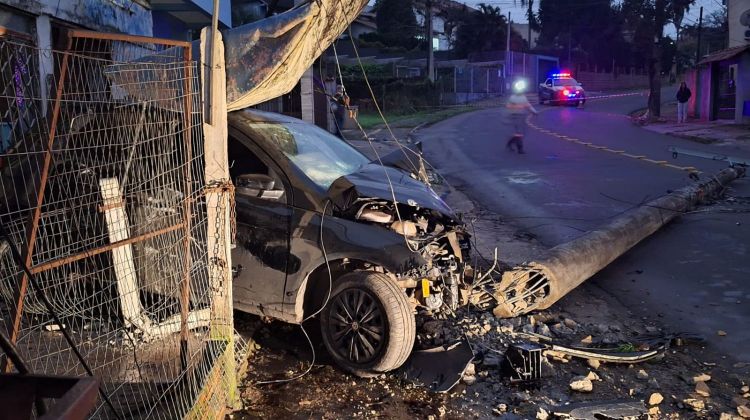
Um acidente ocorrido em Canoas (RS), no qual um carro atingiu um poste e invadiu uma residência, reacendeu uma dúvida importante para proprietários de imóveis: quando um veículo provoca danos a uma casa, quem deve pagar pelo prejuízo? Embora o seguro auto seja o primeiro a ser lembrado, o seguro residencial também pode ser acionado, dependendo das coberturas contratadas.
De acordo com Gustavo Bentes, presidente do Sincor-MG, tanto o seguro do veículo quanto o residencial podem ser envolvidos na ocorrência. No entanto, o seguro de Responsabilidade Civil Facultativa de Veículos (RCF-V), contratado pelo motorista responsável pelo acidente, é o “pagador primário natural”.
“Se o motorista tiver cobertura de danos materiais a terceiros, a seguradora dele indenizará a reforma do imóvel, do muro e do poste, além de bens atingidos”, explica.
O proprietário da residência também pode acionar sua própria apólice, desde que tenha contratado a cobertura específica para impacto de veículos. Nesse caso, a indenização pode ocorrer de forma mais rápida, sem depender da existência de seguro por parte do motorista.
O seguro residencial pode oferecer proteção para esse tipo de acidente, mas é necessário verificar as garantias previstas na apólice. Segundo Bentes, a cobertura deve incluir a cláusula adicional de “Impacto de Veículos Terrestres e Queda de Aeronaves”.
A cobertura básica de Incêndio, Raio e Explosão, por si só, não contempla danos provocados pela colisão de um veículo contra o imóvel.
Outro ponto de atenção é o Limite Máximo de Garantia (LMG). A indenização fica restrita ao valor contratado especificamente para essa cobertura, e não necessariamente ao custo total de reconstrução da residência.
Também é importante observar as exclusões previstas no contrato. “A maioria das apólices exclui cobertura se o veículo causador pertencer ao próprio segurado, dependentes ou residentes do imóvel”, afirma o especialista.
Dependendo das condições contratadas, ainda pode haver cobrança de franquia no seguro residencial.
Quando há seguro auto e residencial envolvidos, o segurado não pode receber duas indenizações pelo mesmo prejuízo. Caso o morador acione sua própria apólice e seja indenizado, a seguradora residencial poderá buscar o ressarcimento junto ao motorista responsável ou à seguradora do veículo.
Esse procedimento é chamado de direito de regresso. Na prática, o seguro residencial pode ser utilizado para agilizar o reparo do imóvel, enquanto a seguradora busca posteriormente recuperar os valores pagos de quem causou o dano.
Para os proprietários de imóveis, o corretor deve verificar se a apólice residencial inclui a cobertura de impacto de veículos e se o limite contratado é suficiente para proteger estruturas como fachadas, muros e portões.
Em caso de acidente, também é importante orientar o cliente a registrar um boletim de ocorrência, fotografar os danos e guardar os dados do motorista, do veículo e da placa.
Já para os segurados do ramo automóvel, Bentes recomenda atenção à contratação do RCF-V, especialmente à definição dos limites para danos materiais, corporais e morais a terceiros.
“Invadir uma residência pode gerar custos elevados de estrutura, móveis e redes elétricas/públicas”, alerta. Por isso, limites muito baixos podem ser insuficientes para cobrir os prejuízos provocados por um acidente de grandes proporções.
Nesse cenário, o corretor tem papel fundamental ao explicar as diferenças entre as coberturas e ajudar tanto proprietários quanto motoristas a contratar uma proteção compatível com os riscos envolvidos.