

Encontrar uma empresa que oferece crédito ou financiamento pode abrir uma oportunidade de negócio para o corretor de seguros. Mas, antes de apresentar uma proposta de Seguro Prestamista, é preciso conhecer a operação e reunir informações que permitam à seguradora avaliar sua viabilidade.
O primeiro passo é entender qual obrigação financeira está envolvida: que tipo de crédito é oferecido, qual é o valor médio das operações, o prazo dos contratos e como acontece o pagamento. Também é importante conhecer o volume de contratos originados e o produto ou serviço financiado.
Outro ponto é identificar o perfil dos clientes. Faixa etária, ocupação, distribuição geográfica e características da carteira ajudam a compreender o público atendido e a avaliar os riscos da operação.
A jornada de contratação também merece atenção. O corretor deve buscar informações sobre os canais utilizados, se o processo é digital ou presencial, quais dados são coletados e em que momento uma proteção poderia ser apresentada ao cliente.
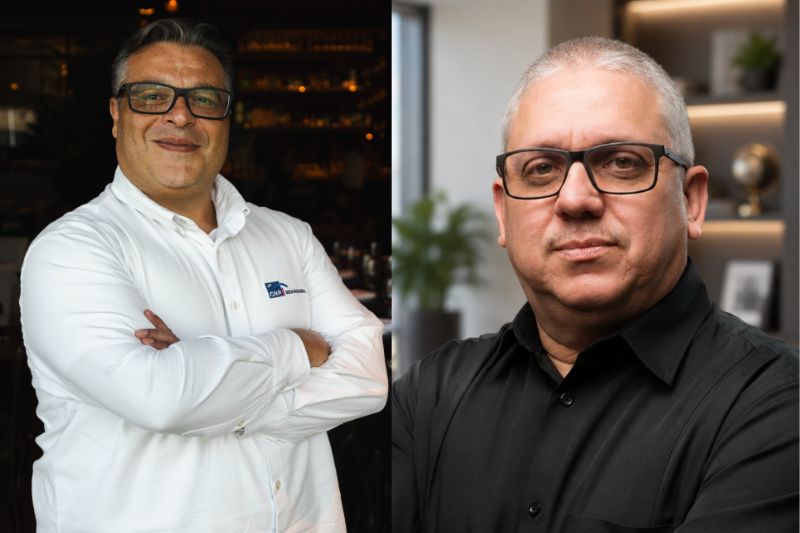
Esses dados ajudam a transformar uma prospecção inicial em uma oportunidade mais consistente. Para Rodrigo Ricciardi, gerente Comercial Canal Broker da CNP Seguradora, identificar uma empresa que oferece crédito é apenas o começo.
“Algumas perguntas simples ajudam muito nessa etapa: qual é o valor médio das operações? Qual é o prazo? Quantos contratos são originados? Quem são os clientes? Como acontece a contratação? Quanto mais informações o corretor consegue reunir, mais qualificada fica a conversa.”
A análise também deve considerar quais situações podem comprometer o pagamento da obrigação financeira. A partir desse diagnóstico, é possível avaliar necessidades de proteção e discutir coberturas que façam sentido para aquela operação, respeitando as condições do produto e a análise técnica da seguradora.
Fabiano Rossini, gerente de Subscrição da CNP Seguradora, destaca que conhecer apenas a existência de uma operação de crédito não é suficiente para avaliar o risco.
“Operações aparentemente semelhantes podem apresentar características bastante diferentes. Uma carteira com determinado prazo, ticket e perfil de clientes pode demandar uma análise completamente distinta de outra, mesmo dentro do mesmo segmento.”
Por isso, antes de procurar a seguradora, o corretor deve organizar informações como descrição da operação, público atendido, volume de contratos, ticket médio, prazo, características da carteira, jornada de contratação e expectativa de produção.
O profissional não precisa definir sozinho o produto, as taxas ou as coberturas. Seu papel é conhecer o parceiro, identificar a necessidade e apresentar um diagnóstico claro para que as áreas comerciais e técnicas da seguradora avaliem a melhor estrutura.
“Uma boa qualificação inicial pode fazer diferença na construção de uma parceria mais estruturada e, dependendo da operação, com potencial de recorrência ao longo do tempo”, afirma Rodrigo Ricciardi.
Para Rossini, a consistência das informações também contribui para a sustentabilidade da solução. “O objetivo não é simplesmente colocar um seguro dentro de uma operação de crédito, mas construir uma proteção adequada às características daquela carteira.”
Assim, a qualificação ajuda o corretor a identificar se existe aderência ao Seguro Prestamista, quais informações ainda precisam ser levantadas e se a oportunidade tem potencial para avançar. Quando o seguro acompanha uma operação que gera novos contratos continuamente, também pode abrir espaço para uma relação comercial recorrente.
Corretores interessados em conhecer melhor as soluções da CNP Seguradora e as oportunidades de atuação no ecossistema de crédito podem acessar a página dedicada ao canal corretor: https://cnpseguradora.com.br/corretoras