

O seguro de vida vem ampliando seu espaço dentro do planejamento financeiro das famílias. Além da tradicional proteção aos beneficiários em caso de morte, os produtos passaram a oferecer coberturas que podem ser acionadas ainda em vida, como doenças graves, invalidez e situações relacionadas à internação ou incapacidade.
Esse movimento abre uma oportunidade para o corretor ampliar a conversa com o cliente. Em vez de apresentar o seguro apenas como uma proteção para a família após a morte, o profissional pode identificar situações que também poderiam comprometer a renda, o orçamento e a organização financeira do segurado ao longo da vida.
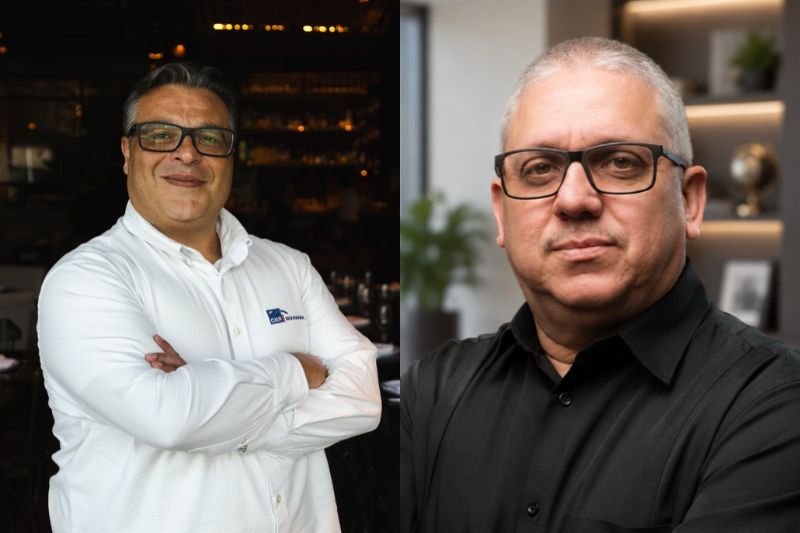
O mercado acompanha essa mudança. O segmento de Seguros de Pessoas cresceu 8,3% em 2025, com destaque para produtos como Vida Individual, Doenças Graves e Vida em Grupo. Para Fabiano Rosini, Gerente de Subscrição da CNP Seguradora, a ampliação das coberturas contribui para mudar a percepção sobre o papel do seguro.
“Além das coberturas tradicionalmente associadas ao seguro de vida, vêm ganhando relevância soluções que oferecem proteção para situações que podem impactar o segurado ainda em vida, como doenças graves, invalidez e coberturas relacionadas à internação ou incapacidade, quando previstas na contratação. Isso amplia a percepção sobre o papel do seguro.”
Segundo ele, o consumidor passa a considerar não apenas o impacto financeiro de uma eventual ausência, mas também acontecimentos que podem afetar sua renda e a organização familiar durante a própria vida.
“O consumidor começa a olhar não apenas para o impacto financeiro de uma eventual ausência, mas também para situações que podem comprometer renda, orçamento e organização familiar durante a própria vida.”
As coberturas acionáveis em vida ajudam a mostrar ao consumidor que o seguro pode oferecer suporte financeiro diante de diferentes situações. Uma doença grave, uma invalidez ou um período de internação, por exemplo, pode gerar despesas adicionais e comprometer a capacidade de geração de renda.
Para Rosini, essa mudança amplia a compreensão sobre o produto, mas exige que as condições de cada cobertura sejam apresentadas de forma clara. “As coberturas acionáveis em vida ajudam a ampliar a compreensão sobre o seguro porque mostram que a proteção pode estar presente em situações que acontecem antes de um evento de morte.”
Ele ressalta que cada cobertura possui critérios, limites e condições específicas. Nesse ponto, o corretor tem papel importante para explicar ao cliente o que está efetivamente protegido e como a contratação funciona.
“É importante, porém, que essa conversa seja feita com clareza. Cada cobertura possui critérios, limites e condições específicas, e o papel do corretor é fundamental para explicar ao cliente exatamente quais situações estão protegidas e como o seguro funciona.”
Para Rodrigo Ricciardi, Gerente Comercial Canal Broker da CNP Seguradora, a mudança na abordagem começa antes da apresentação das coberturas. O corretor pode buscar entender a realidade financeira e familiar do cliente para identificar quais riscos poderiam gerar maior impacto.
“O corretor pode começar essa conversa entendendo muito mais sobre a vida financeira e familiar do cliente do que simplesmente perguntando qual capital ele deseja contratar.”
Entre as questões que podem orientar esse diagnóstico estão a existência de dependentes financeiros, compromissos relevantes e o impacto que um afastamento prolongado ou um problema de saúde teria sobre o orçamento familiar.
“Essas perguntas ajudam a identificar necessidades que muitas vezes não aparecem quando a conversa fica restrita à cobertura por morte. O seguro passa a ser construído a partir da realidade do cliente, considerando situações capazes de afetar sua renda, patrimônio e planejamento.”
A partir desse diagnóstico, o profissional consegue conectar as características técnicas do produto às necessidades identificadas. A abordagem também pode abrir espaço para revisões periódicas, já que a realidade financeira e familiar do segurado muda ao longo do tempo.
Apesar da evolução dos produtos, ainda existe o desafio de mudar a forma como o seguro de vida é percebido. Durante muito tempo, a principal associação do produto esteve relacionada à proteção dos familiares após a morte do segurado.
Para Ricciardi, a comunicação pode ajudar a ampliar essa visão. “Ainda existe um desafio importante de comunicação e educação. Durante muito tempo, falar de seguro de vida esteve quase sempre associado à morte. Quando a conversa começa por planejamento, proteção de renda e continuidade financeira da família, o cliente passa a enxergar o produto sob uma perspectiva diferente.”
Nesse processo, o corretor pode deixar de iniciar a conversa pelo preço ou simplesmente pela apresentação de uma cobertura. Em vez disso, pode partir das consequências financeiras de acontecimentos inesperados.
“O que aconteceria com a renda da família diante de um imprevisto? Quais compromissos precisam continuar sendo pagos? Que nível de proteção seria adequado para aquele momento de vida?”
A estratégia também pode ser aplicada ao longo do relacionamento. Casamento, nascimento de filhos, aumento de renda, aquisição de patrimônio e novos compromissos financeiros são mudanças que podem alterar a necessidade de proteção.
“Também precisamos trabalhar cada vez mais a ideia de que seguro de vida não é uma decisão que se toma uma única vez. Mudanças de renda, casamento, filhos, aquisição de patrimônio ou novos compromissos financeiros alteram as necessidades de proteção.”
Por isso, a revisão periódica pode se tornar parte da atuação do corretor. Ao acompanhar a evolução do cliente, o profissional consegue avaliar se as coberturas e os capitais contratados continuam adequados à nova realidade.
Quando essa conversa é conduzida de maneira simples e conectada ao cotidiano do segurado, o seguro de vida deixa de ser visto apenas como uma indenização futura e passa a ocupar um espaço mais amplo na estratégia de proteção financeira. Para o corretor, isso significa transformar a venda do produto em uma relação mais consultiva, baseada na compreensão das necessidades presentes e futuras do cliente.