

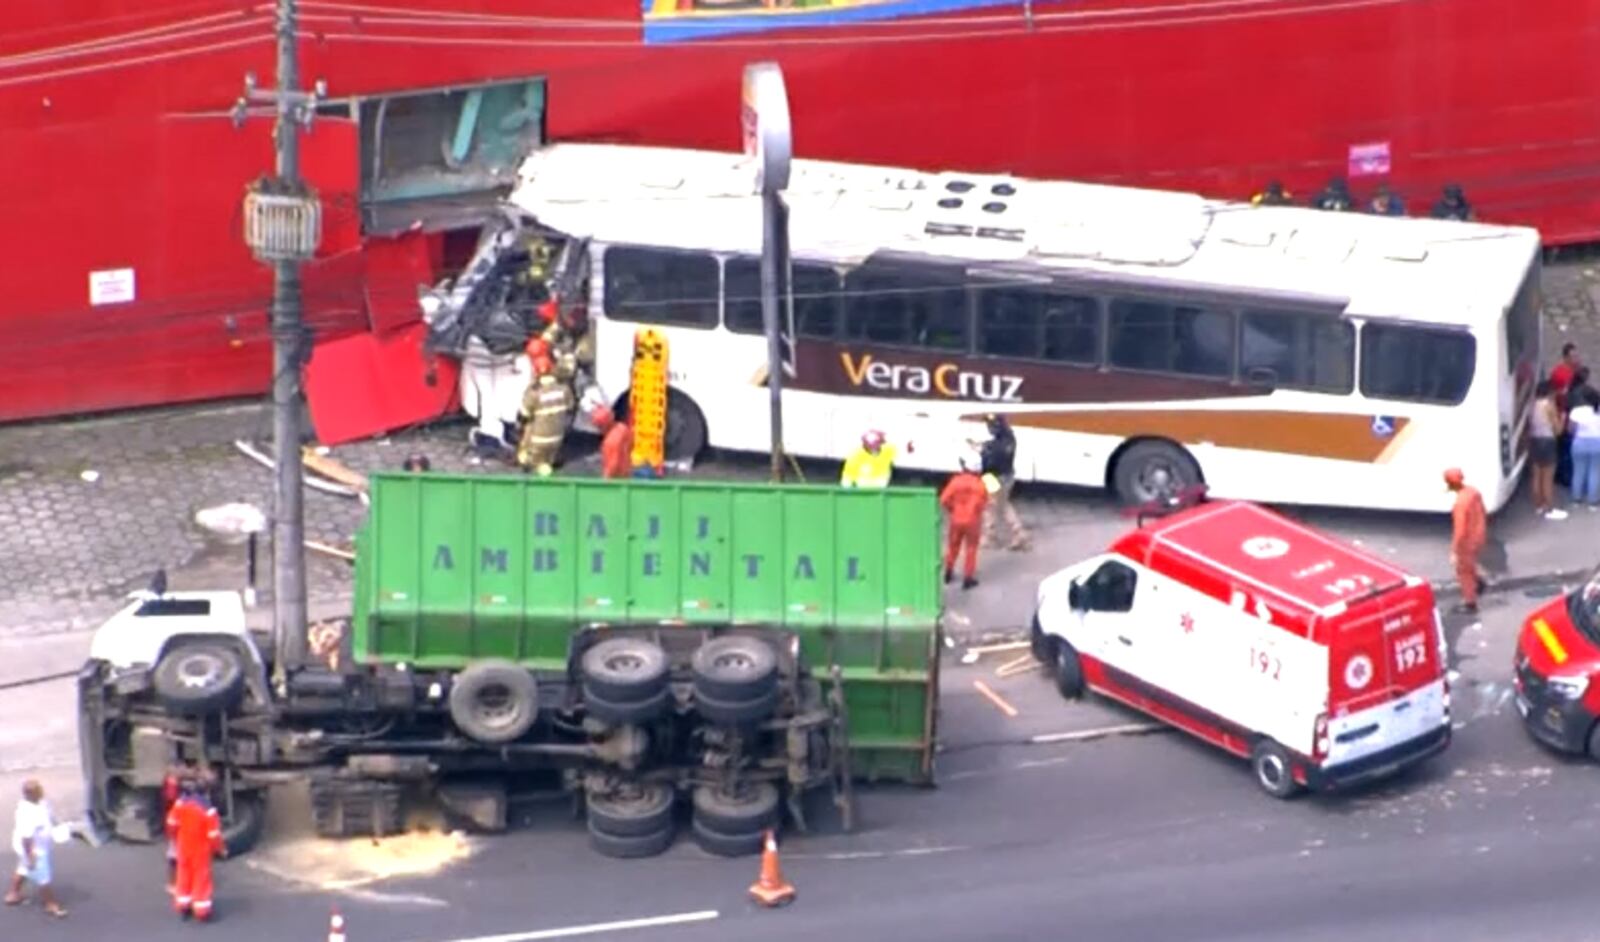
Acidentes que envolvem vários veículos podem gerar uma cadeia de prejuízos, com danos materiais, pessoas feridas e diferentes seguros envolvidos na reparação das perdas. Foi o que aconteceu em um caso ocorrido no Rio de Janeiro, em que um caminhão tombou sobre um carro e atingiu um ônibus, deixando 17 pessoas feridas. Em situações assim, a definição de quem deve indenizar cada prejuízo depende da apuração da dinâmica do acidente. Além disso, podem ser acionadas tanto as coberturas dos próprios veículos atingidos quanto as de responsabilidade civil de quem for considerado responsável.
Para Carlos Pelais, coordenador da Comissão Automóvel do Sincor-SP, a responsabilidade não pode ser determinada apenas pela posição dos veículos ou pelas primeiras informações sobre o acidente e danos provocados. “São analisados registros da ocorrência, imagens, relatos de testemunhas e, quando necessário, laudos periciais. Em uma colisão em sequência, por exemplo, um veículo pode ser projetado contra outro sem que seu motorista tenha contribuído para o acidente.”
Segundo Pelais, também é possível que mais de uma pessoa tenha participação na ocorrência. Por isso, a análise precisa considerar as circunstâncias específicas de cada caso. “Pode haver um único responsável ou a participação de mais de uma pessoa na ocorrência. Por isso, não é possível atribuir a responsabilidade apenas pela posição dos veículos ou pelas primeiras imagens divulgadas. No caso citado, é necessário aguardar a apuração para avaliar as responsabilidades, sem antecipar conclusões sobre os envolvidos.”
Em um acidente com múltiplos envolvidos, diferentes apólices podem entrar em cena. O Seguro Auto dos veículos atingidos, por exemplo, pode ser acionado quando houver cobertura para colisão. Já o responsável pelo acidente poderá utilizar a cobertura de Responsabilidade Civil Facultativa de Veículos (RCF-V) para reparar danos causados a terceiros, conforme as condições e limites contratados.
Dependendo das consequências, também podem existir seguros de acidentes pessoais de passageiros, seguros de vida e acidentes pessoais das vítimas, além de seguros de imóveis que contemplem danos provocados por impacto de veículos.
No caso de veículos utilizados no transporte rodoviário de cargas, também é necessário verificar as coberturas de responsabilidade civil aplicáveis à operação.
Pelais explica que o segurado não necessariamente precisa esperar a conclusão da discussão sobre responsabilidade para comunicar o sinistro à própria seguradora. “Cada seguradora analisa os prejuízos abrangidos pelo seu contrato. O proprietário de um carro atingido que tenha cobertura de colisão pode comunicar o sinistro à própria seguradora, sem precisar aguardar a conclusão de uma cobrança contra o responsável. O atendimento seguirá a análise de cobertura e as condições da apólice, inclusive a franquia aplicável.”
Depois do pagamento da indenização, a seguradora poderá buscar o ressarcimento dos valores junto ao responsável, conforme a responsabilidade apurada. A vítima também pode buscar a reparação de prejuízos que permaneceram sob sua responsabilidade, como a franquia, quando cabível.
Um mesmo dano material, porém, não pode ser indenizado duas vezes.
A cobertura de RCF-V tem justamente a função de proteger o segurado diante da obrigação de reparar danos causados a terceiros, respeitando as coberturas e os limites previstos na apólice.
Os danos materiais podem envolver veículos, muros, fachadas e outros bens atingidos. Já os danos corporais estão relacionados às consequências das lesões provocadas às vítimas e podem envolver despesas de tratamento e indenizações por invalidez ou morte, de acordo com a responsabilidade apurada e as condições contratadas. Eventuais danos morais dependem da existência dessa cobertura na apólice.
Em acidentes com muitos envolvidos, um ponto de atenção é o limite contratado. O valor da cobertura não aumenta automaticamente porque o número de vítimas ou veículos é maior. “É necessário verificar os limites por cobertura e por evento previstos no contrato. Se os prejuízos ultrapassarem a proteção disponível, o responsável poderá ter de arcar com a diferença.”
Para o corretor, o cenário reforça a importância de avaliar o potencial de danos a terceiros no momento da contratação, e não apenas o valor do veículo segurado. “Esse tipo de ocorrência mostra por que a contratação precisa considerar o potencial de danos a terceiros, além do valor do próprio veículo. Um único acidente pode atingir diversos patrimônios e provocar consequências graves para várias famílias.”
Em uma ocorrência com vários veículos, a primeira orientação deve ser preservar a segurança das pessoas envolvidas. O segurado deve acionar o socorro, sinalizar o local quando houver condições e seguir as orientações das autoridades.
Depois, sempre que for seguro fazer isso, é importante reunir fotos e vídeos, placas dos veículos, contatos dos envolvidos e testemunhas, além de providenciar o registro da ocorrência.
A comunicação com o corretor e a seguradora também deve ocorrer o quanto antes, com informações precisas sobre o que aconteceu e preservação de documentos e comprovantes relacionados aos danos. “A primeira orientação é priorizar a vida: acionar o socorro, sinalizar o local quando houver segurança e seguir as instruções das autoridades. Os registros para o seguro devem ser feitos sem colocar ninguém em risco ou prejudicar o atendimento às vítimas.”
O corretor também pode auxiliar o segurado nos procedimentos relacionados à assistência, remoção do veículo, documentação, vistoria e reparo. Outro cuidado é orientar o cliente a conversar com a seguradora antes de negociar pagamentos ou firmar acordos com terceiros que possam interferir na análise do sinistro.
Em ocorrências com muitos envolvidos, a atuação do corretor pode ajudar o segurado a organizar documentos, identificar as coberturas aplicáveis e entender os próximos passos da regulação. “Ao longo do atendimento, cabe ao corretor acompanhar o sinistro, ajudar a identificar as coberturas aplicáveis e explicar os próximos passos. Em uma ocorrência com muitos envolvidos, essa orientação ajuda o segurado a tomar decisões e organizar as informações necessárias à análise”, concluiu o executivo.