

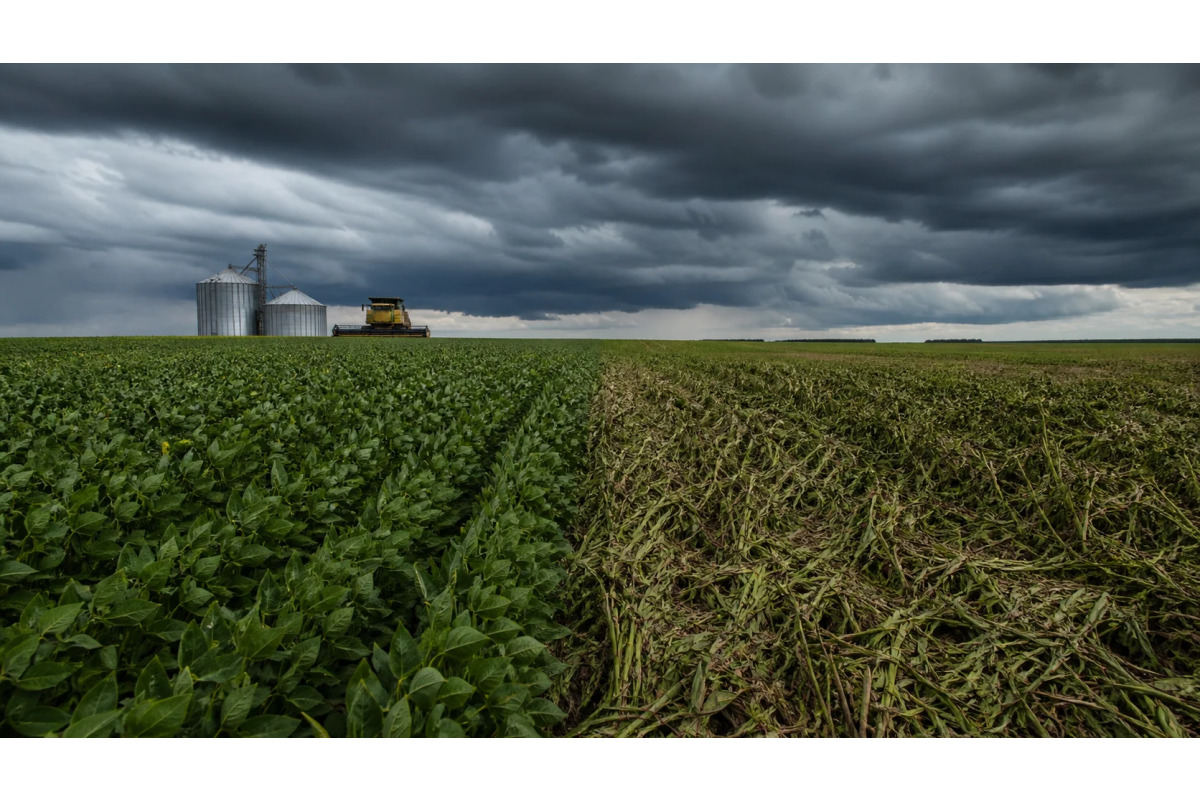
A ampliação do seguro rural em 2027 depende da recuperação da cobertura e de regras contratuais mais claras entre produtores, bancos, tradings e fornecedores de insumos. A opinião é da chief legal officer para Assuntos Corporativos e de Negócios do Albuquerque Melo Advogados e especialista em agronegócio, Cristiane Secco.
Tal necessidade ocorre em um cenário em que o capital segurado pelo Programa de Subvenção ao Prêmio do Seguro Rural (PSR) teve queda de R$ 51,6 bilhões em 2024 para R$ 17,8 bilhões em 2025, retração de 65,5%, conforme dados do Ministério da Agricultura e Pecuária (Mapa).
Além disso, o número de produtores beneficiados caiu de 86,4 mil para aproximadamente 42 mil. No mesmo período, a área protegida diminuiu de 7,3 milhões para 3,2 milhões de hectares.
O tema também envolve a Lei nº 15.526/2026, que estabelece novas possibilidades para instituições financeiras utilizarem o seguro como garantia em operações de crédito.
Diante desse cenário, lideranças do setor defendem que o seguro rural seja uma das prioridades da próxima gestão federal, a partir de 2027. A preocupação envolve a exposição das lavouras a eventos climáticos extremos. “Afinal, as perdas podem comprometer financiamentos, contratos de fornecimento e compromissos de entrega”, contextualiza Cristiane.
Segundo ela, a ampliação da proteção exige mudanças na estrutura dos contratos comerciais. “Na prática, o seguro ainda costuma ser visto como um assunto do produtor com a seguradora, separado do resto da operação. Só que hoje a mesma safra pode estar comprometida com o banco, com o fornecedor de insumos e com a trading simultaneamente”, pontua.
Nova lei altera garantias nas operações de crédito
A advogada lembra que a Lei nº 15.526/2026 permite que instituições financeiras exijam cláusulas de cessão fiduciária dos direitos à indenização, ou seja, os bancos podem exigir que o produtor rural ofereça o direito de receber a indenização do seguro rural como garantia de um financiamento.
Além disso, Cristiane ressalta que os bancos podem exigir sua indicação como primeiros beneficiários em caso de sinistro. A medida busca aumentar a segurança das operações de crédito.
No entanto, a legislação não concede preferência automática aos bancos sobre os demais credores. As condições formalizadas na apólice e nos contratos determinam quem recebe os valores.
Conforme a especialista, essa diferença merece atenção de tradings e fornecedores de insumos, visto que essas empresas também financiam a produção, uma vez que fornecem produtos e utilizam instrumentos comerciais, como a Cédula de Produto Rural (CPR).
Segundo a advogada, quem financia a atividade precisa verificar a existência da apólice antes de fechar o negócio. Também deve conferir os riscos cobertos e identificar possíveis vínculos da indenização com outros credores.
Além disso, os contratos precisam estabelecer regras para manter o seguro e comunicar mudanças na cobertura. As partes também devem definir previamente a destinação dos valores em caso de perda.
Quebra de safra não elimina automaticamente as dívidas
A possibilidade de intensificação do El Niño entre o fim de 2026 e o início de 2027 também aumenta a preocupação com os riscos climáticos. O fenômeno tende a modificar o regime de chuvas em diferentes regiões produtoras. Com isso, pode comprometer a produção e o cumprimento de contratos.
Entretanto, Cristiane destaca que uma quebra de safra não cancela automaticamente as dívidas ou as obrigações de entrega. As cláusulas contratuais, a distribuição dos riscos e as circunstâncias da perda determinam a responsabilidade de cada parte.
A advogada cita como exemplo uma produção financiada por um banco e comercializada antecipadamente com uma trading por meio de CPR. Se o seguro cobrir a perda e o produtor ceder a indenização à instituição financeira, o banco poderá usar os recursos para amortizar a dívida.
Nesse caso, a trading ainda poderá cobrar a entrega dos produtos. Com isso, a solução passa a depender das condições do contrato e das garantias disponíveis.
“O seguro, sozinho, não extingue dívidas nem afasta automaticamente as obrigações do produtor. A responsabilidade pela entrega ou pelo pagamento depende do contrato, de como os riscos foram distribuídos e das circunstâncias da perda”, afirma.
Ampliação do seguro rural
Para Cristiane, a efetividade das mudanças depende da recuperação do alcance do programa de subvenção. Além disso, o setor precisa da regulamentação dos dispositivos legais que ainda exigem definições complementares.
A advogada também defende maior integração entre apólices, contratos de financiamento e acordos comerciais. Dessa forma, as partes podem definir antecipadamente quem receberá a indenização e como ficarão as obrigações em caso de quebra de safra.
Sem essas definições, diferentes credores podem reivindicar recursos relacionados à mesma produção. Consequentemente, a indenização pode não cobrir todos os compromissos, cenário que aumenta o risco de disputas judiciais.
“Se isso não for tratado antes, essas empresas podem descobrir, depois de uma perda de safra, que a indenização está comprometida com outro credor. Por isso é importante que as partes combinem antes, nos contratos, como ficam as obrigações e a destinação da indenização em caso de quebra de safra”, conclui.