

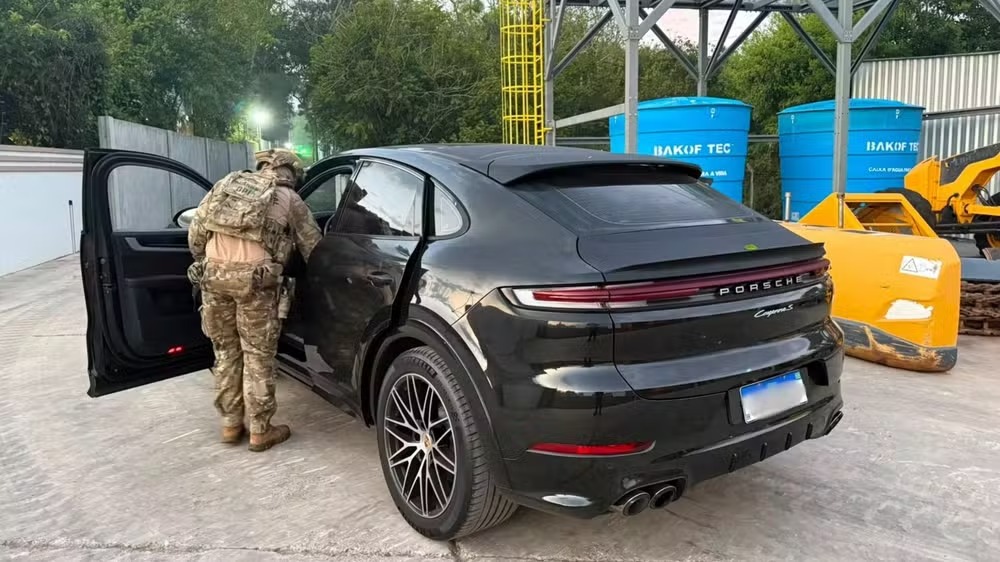
A investigação da Polícia Federal sobre um grupo suspeito de fraudar licitações para a venda de máquinas pesadas de terraplanagem reacendeu o debate sobre os riscos envolvidos na contratação de empresas para executar contratos públicos. Deflagrada em agosto, a Operação Terra Arrasada apura irregularidades em contratos firmados entre 2017 e 2026, que somam mais de R$ 406 milhões e envolvem a venda de 724 máquinas a órgãos públicos. O esquema teria alcançado centenas de municípios do Rio Grande do Sul.
O caso também chama a atenção para os mecanismos disponíveis para reduzir possíveis prejuízos à Administração Pública, entre eles o Seguro Garantia. A modalidade pode oferecer proteção adicional ao contratante em situações de inadimplência da empresa responsável pela execução do contrato, conforme as condições previstas na apólice.
Segundo Lucas Villas Boas, sócio-fundador da VB Riscos Especiais Corretora de Seguros, o Seguro Garantia pode contribuir para mitigar riscos relacionados ao cumprimento das obrigações assumidas por empresas contratadas pelo poder público.
“O Seguro Garantia oferece ao contratante, neste caso, o órgão público, uma proteção adicional para assegurar o cumprimento das obrigações assumidas pela empresa contratada, nos termos previstos no contrato e na apólice”, explica.
Para emitir uma apólice, as seguradoras avaliam diferentes aspectos relacionados à empresa que pretende assumir a obrigação contratual. Entre os pontos analisados estão a capacidade técnica, a situação econômico-financeira e as informações sobre sócios e administradores.
Essa avaliação pode funcionar como uma ferramenta adicional de gestão de riscos para a Administração Pública, uma vez que permite verificar se a empresa apresenta condições compatíveis com as obrigações que pretende assumir.
“Para aceitar o risco e emitir uma apólice, as seguradoras realizam uma análise criteriosa da empresa, considerando, entre outros aspectos, a capacidade técnica, a capacidade econômico-financeira e informações relacionadas à empresa e aos seus sócios e administradores”, afirma Villas Boas.
Caso sejam identificados elementos que indiquem que a empresa não reúne condições adequadas para assumir determinado compromisso, a seguradora pode recusar a emissão da garantia.
“Nesse sentido, a não obtenção do Seguro Garantia pode funcionar como um importante sinal de alerta para o contratante público, que deverá avaliar, de acordo com a legislação e as regras da contratação, quais providências devem ser adotadas, como a convocação do próximo licitante”, ressalta o especialista.
A existência de uma investigação de fraude não significa, automaticamente, que uma apólice de Seguro Garantia será acionada. Para que haja caracterização de sinistro, é necessário verificar se ocorreu o inadimplemento de uma obrigação coberta e se houve prejuízo ao contratante, observados os termos e limites da apólice.
Na hipótese de problemas durante a execução de um contrato já garantido, com a caracterização da inadimplência da empresa contratada e a ocorrência de prejuízos cobertos, a seguradora poderá ser chamada a atuar conforme as condições estabelecidas no Seguro Garantia.
“Na hipótese de ocorrer um problema durante a execução de um contrato já garantido e ficar caracterizado inadimplência do contratado, gerando prejuízo ao contratante, fica caracterizado sinistro coberto pela apólice, a seguradora será chamada a atuar na forma prevista no Seguro Garantia, inclusive mediante indenização dos prejuízos cobertos, observados os limites de cobertura”, explica Villas Boas.
Embora o Seguro Garantia não substitua os mecanismos de fiscalização, controle e análise de integridade dos contratos públicos, a modalidade pode integrar uma estratégia mais ampla de proteção do patrimônio público e de redução dos impactos financeiros decorrentes de eventual inadimplência.