

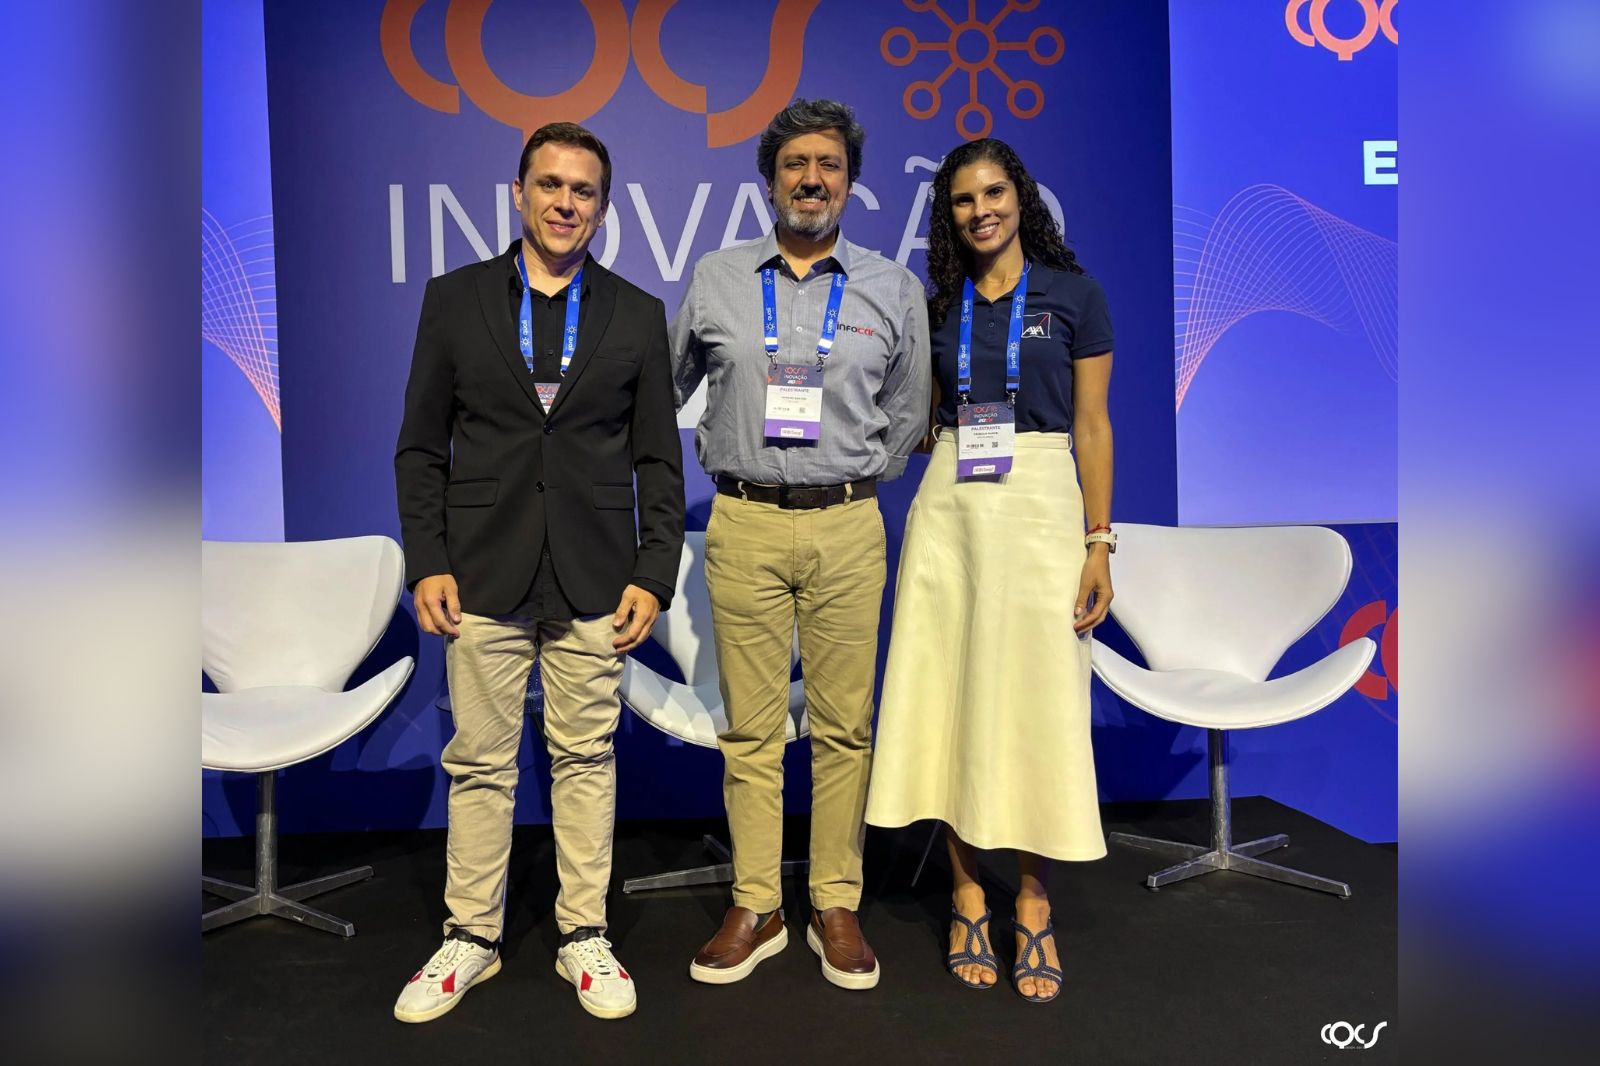
A utilização estratégica de dados, inteligência artificial e análise de informações veiculares pode transformar o combate às fraudes no mercado de seguros, permitindo identificar sinais suspeitos ao longo de toda a jornada do cliente. O tema foi discutido na sala dos executivos do CQCS Inovação 2026, realizado no Transamerica Expo Center, em São Paulo, durante a palestra “Tech Refinado: o trato da fraude”, que reuniu Bruno Grahi, fundador da Débito Direto; José Homero, head de Relacionamento e Estratégia da Infocar; e Priscila Nunes, diretora de Sinistros da AXA no Brasil.
Durante o encontro, os executivos destacaram que o desafio do setor não está apenas na disponibilidade de informações, mas principalmente na capacidade de cruzar dados, utilizar a tecnologia de maneira inteligente e identificar possíveis irregularidades sem prejudicar a experiência dos segurados.
Bruno Grahi chamou a atenção para o impacto financeiro das fraudes e ressaltou que a inteligência artificial, sozinha, não representa uma solução. Segundo ele, o setor precisa aproveitar melhor as informações disponíveis para analisar riscos e identificar comportamentos suspeitos.
“A informação está lá, mas precisamos entender como estamos utilizando esses dados para analisar riscos e fraudes. O problema não é a falta de informações, mas a análise delas”, afirmou.
O executivo também destacou que a inteligência artificial deve ser compreendida como uma ferramenta de apoio à tomada de decisões, e não como uma solução isolada. Para ele, o cruzamento de informações veiculares, registros de leilões, dados de apólices e históricos dos veículos pode ampliar a capacidade de identificação de possíveis irregularidades.
“A IA é um meio, não um fim. Precisamos alimentá-la com informações e auxiliá-la na tomada de decisões”, pontuou.
Outro ponto levantado por Grahi foi a importância de acompanhar o segurado durante toda a jornada, desde a contratação até a ocorrência do sinistro. Na avaliação dele, concentrar as verificações apenas no momento em que o cliente comunica em um sinistro pode fazer com que oportunidades de identificação de fraudes sejam perdidas.
Já José Homero ressaltou que a evolução tecnológica também tornou as práticas fraudulentas mais sofisticadas. O executivo destacou o crescimento de ameaças envolvendo imagens geradas por inteligência artificial, documentos falsificados e identidades sintéticas, que exigem mecanismos cada vez mais avançados de verificação.
“A tecnologia é uma arma também para o fraudador, além de ser uma ferramenta para as empresas que combatem a fraude”, alertou.
Homero apresentou ainda a importância dos dados veiculares para o trabalho de prevenção. Segundo ele, a Infocar, que atua há 26 anos no segmento e reúne informações de mais de 30 segmentos do ecossistema automotivo, trabalha com diferentes agentes do mercado, incluindo seguradoras, corretores e empresas de tecnologia.
Ao abordar os caminhos para um combate mais eficiente, o executivo defendeu a integração de três pilares: dados confiáveis, tecnologia e profissionais capacitados. Ele explicou que a inteligência artificial depende da qualidade das informações utilizadas e que dados inconsistentes podem ampliar erros em vez de solucionar problemas.
“Se eu não tiver dados confiáveis, atualizados e íntegros, a inteligência artificial só vai potencializar o erro. A tecnologia precisa estar acompanhada de informações de qualidade e profissionais capacitados para analisar os resultados”, destacou.
Representando a perspectiva das seguradoras, Priscila Nunes enfatizou que a prevenção à fraude precisa fazer parte de todo o processo, desde a contratação até a regulação e a indenização do sinistro. Para ela, o objetivo não deve ser simplesmente aumentar as negativas, mas proteger os clientes legítimos e garantir a sustentabilidade do negócio.
“Nosso objetivo nunca é gerar a negativa. Pelo contrário, enquanto seguradora, buscamos preservar o mutualismo e proteger o cliente honesto e legítimo”, afirmou.
A executiva também chamou a atenção para a necessidade de integrar as ferramentas tecnológicas aos processos de atendimento sem criar obstáculos para os segurados. Segundo ela, a implementação inadequada de soluções pode gerar gargalos, atrasos e impactos negativos na experiência do cliente.
Priscila defendeu ainda que a tecnologia seja utilizada para potencializar a expertise humana, permitindo que os profissionais concentrem seus esforços nos casos que realmente apresentam indícios de irregularidades.
“Precisamos olhar para a tecnologia não necessariamente como substituta, mas como uma forma de potencializar as ferramentas e a expertise que já possuímos”, ressaltou.
A diretora também destacou a importância de estabelecer critérios específicos de prevenção para cada produto, considerando suas características, riscos e perfis de clientes. Dessa forma, as seguradoras podem reduzir falsos positivos, evitar investigações desnecessárias e direcionar os esforços para situações que realmente exigem aprofundamento.
As discussões reforçaram que o combate às fraudes depende de uma atuação integrada entre dados, inteligência artificial e análise humana. Mais do que identificar irregularidades no momento do sinistro, o desafio do mercado está em antecipar riscos e aprimorar os mecanismos de prevenção ao longo de toda a jornada do segurado.