

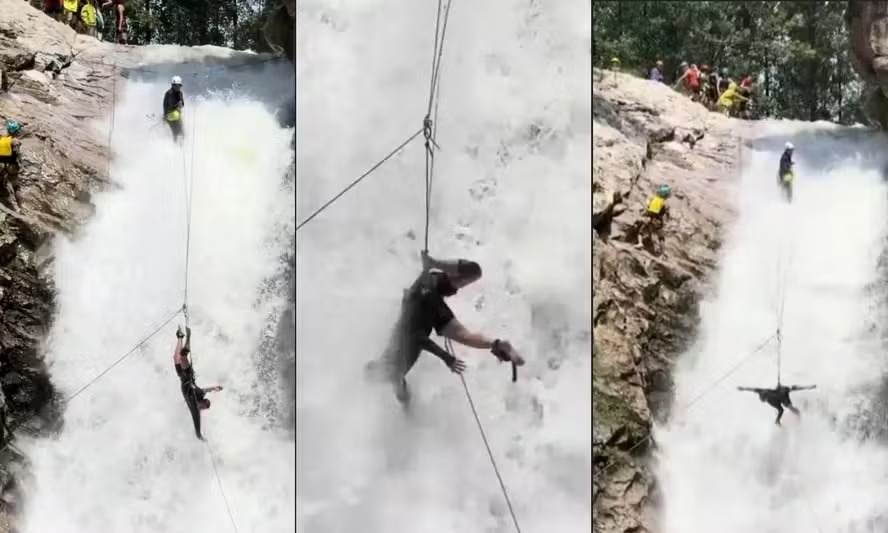
Um acidente durante uma atividade de rapel na China, divulgado pelo O Globo, chama atenção para um ponto importante sobre seguros: até onde vai a proteção quando uma experiência de aventura termina em ferimentos, internação e consequências psicológicas?
O turista ficou preso em uma corda durante a descida diante de uma cachoeira e precisou ser resgatado. Após o acidente, além dos ferimentos, recebeu o diagnóstico de reação aguda ao estresse e permaneceu internado. Segundo informações divulgadas sobre o caso, a empresa responsável informou que o seguro cobriria as despesas médicas, enquanto o turista também buscou indenizações relacionadas a sofrimento psicológico, perda de renda e objetos pessoais.
A situação mostra por que, para quem pratica rapel, trilhas, escaladas ou outras atividades de aventura, não basta ter um seguro. É preciso entender exatamente quais riscos estão previstos na apólice.
“Em geral, o cliente pode estar protegido por três soluções principais”, explica Rogério Araújo, consultor em Planejamento e Proteção Financeira na TGL Consultoria. Entre elas estão o Seguro de Acidentes Pessoais (AP), desde que a atividade esteja prevista nas condições contratadas; o Seguro Viagem, que pode incluir algumas práticas recreativas; e o Seguro de Vida, que pode oferecer coberturas adicionais, como proteção em caso de incapacidade temporária.
“A principal lição é que o seguro deve acompanhar o estilo de vida e as necessidades de cada pessoa”, afirma.
Dependendo do produto, o segurado pode contar com coberturas como invalidez permanente por acidente, diárias por incapacidade temporária, internação hospitalar e serviços de assistência, incluindo remoção e transporte em situações específicas.
A incapacidade temporária, por exemplo, pode ser especialmente importante para profissionais autônomos que ficam sem trabalhar durante a recuperação. Por isso, a análise deve considerar não apenas o custo de um atendimento médico, mas também o impacto financeiro que um acidente pode provocar.
Se o acidente estiver relacionado a uma falha da empresa ou do instrutor, a discussão pode ultrapassar o seguro contratado pela vítima. “Quando existe negligência, imprudência ou imperícia na condução da atividade, a discussão deixa de envolver apenas o seguro da vítima e passa para a esfera da responsabilidade civil”, explica Araújo.
Equipamentos inadequados ou mal conservados, falta de orientação e treinamento ou descumprimento de normas de segurança são alguns exemplos que podem gerar responsabilização. Nesses casos, podem entrar na discussão prejuízos materiais, despesas médicas, perda de renda e até danos morais, dependendo das circunstâncias.
“É justamente por isso que empresas sérias costumam contratar Seguro de Responsabilidade Civil, uma proteção fundamental para preservar tanto o negócio quanto os participantes”, afirma.
Para Araújo, o corretor precisa conhecer o estilo de vida do cliente antes de indicar uma proteção. “Não apresentar uma proposta antes de conhecer o contexto de vida, necessidades e objetivos do seu cliente.”
Na prática, isso significa perguntar quais atividades ele pratica, verificar possíveis exclusões, diferenciar prática recreativa de competição e avaliar se há necessidade de cobertura para incapacidade temporária. “O maior erro é presumir que ‘qualquer seguro resolve’. O maior acerto é construir uma proteção alinhada à realidade da pessoa.”
Para o corretor, casos como o acidente na China reforçam que a proteção precisa ser pensada antes do imprevisto. Afinal, quando alguns minutos são capazes de mudar completamente a rotina de uma pessoa, ter a cobertura adequada pode fazer diferença não apenas no atendimento, mas também na recuperação financeira e na continuidade dos seus projetos.