

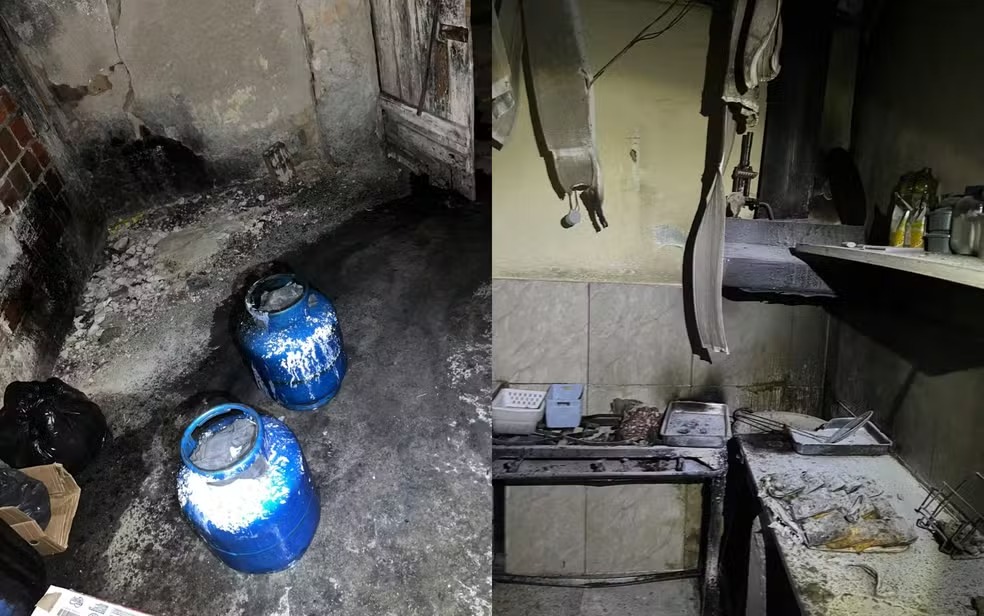
O fogo tomou a cozinha de uma pastelaria em Salgadália, distrito de Conceição do Coité, na Bahia, depois que dois botijões de gás vazaram. O incêndio aconteceu no último domingo (27) e mobilizou moradores e equipes de resgate. Quando os socorristas da Águia Resgate chegaram ao estabelecimento, as chamas já haviam sido controladas pela própria comunidade. Os profissionais retiraram os botijões do local por segurança. Não houve registro de vítimas. O episódio terminou sem feridos, mas deixa uma questão que costuma surgir apenas depois que o fogo é apagado: como um pequeno negócio se recupera quando aquilo que mantém suas portas abertas é atingido por um incêndio?
Para uma pastelaria, restaurante ou lanchonete, o prejuízo pode começar na estrutura física e avançar rapidamente para fogões, fritadeiras, freezers, móveis, estoque e instalações elétricas. E mesmo que parte desses bens permaneça intacta, a empresa pode precisar interromper as atividades para realizar reparos. É justamente nesse intervalo que a dimensão financeira de um incêndio pode se tornar ainda maior.
Segundo Gustavo Bentes, presidente do Sincor-MG, um seguro empresarial estruturado pode oferecer proteção em diferentes etapas de um sinistro. A primeira delas está relacionada diretamente ao patrimônio atingido pelas chamas. “A cobertura básica de incêndio, queda de raio e explosão é a principal cobertura acionada”, afirmou Bentes.
De acordo com o especialista, essa cobertura pode alcançar os danos materiais diretos provocados pelo evento, tanto na estrutura do imóvel quanto no conteúdo existente dentro dele. Isso inclui paredes, pintura e instalações elétricas e hidráulicas, mas também máquinas, equipamentos, móveis, estoques e mercadorias, sempre conforme os limites e condições estabelecidos na apólice.
No caso ocorrido na Bahia, há ainda uma particularidade importante: o incêndio teve origem em um vazamento de gás. Bentes explica que um evento acidental relacionado à explosão de gás de cozinha pode estar enquadrado na cobertura contratada para incêndio, explosão e queda de raio.
“O fato do incêndio ter sido originado por vazamento de botijão de gás configura um evento acidental decorrente de explosão de gás de cozinha, enquadrando-se perfeitamente na cobertura”, disse o presidente do Sincor-MG.
O fogo, entretanto, não precisa ficar restrito ao imóvel onde começou para gerar prejuízos. Em uma área comercial, as chamas ou a fumaça podem atingir propriedades vizinhas, veículos estacionados nas proximidades ou até pessoas que estejam no local. Nesses casos, uma cobertura de responsabilidade civil operacional pode ganhar importância.
Segundo Bentes, essa garantia pode ser acionada quando o estabelecimento causar danos físicos ou materiais a terceiros e houver responsabilidade legal do negócio pela reparação. “A cobertura de responsabilidade civil operacional pode amparar as indenizações devidas legalmente pelo estabelecimento”, explicou.
Há situações ainda mais difíceis de identificar a olho nu. Um equipamento pode não ter sido atingido diretamente pelas chamas e, ainda assim, apresentar danos provocados pelo calor ou por um curto-circuito decorrente do incêndio. Nesses casos, a cobertura de danos elétricos pode ser relevante.
“Caso a explosão ou o calor tenham causado curtos-circuitos que danificaram equipamentos que não foram diretamente queimados pelo fogo, essa garantia pode cobrir o conserto ou substituição desses itens”, afirmou Bentes.
A ocorrência em Conceição do Coité também chama atenção para uma característica própria de estabelecimentos que trabalham com alimentação: a concentração de diferentes fontes de risco em um mesmo ambiente. Gás, óleo, equipamentos elétricos e altas temperaturas fazem parte da rotina de cozinhas comerciais, o que torna a prevenção um elemento central na gestão do negócio.
Bentes destaca que vazamentos em tubulações, mangueiras fora do prazo de validade e reguladores com defeito estão entre os pontos que precisam ser observados pelos empreendedores. “A alimentação fora do lar e o setor de gastronomia possuem agravantes de risco muito específicos devido à presença constante de fontes de calor, óleos combustíveis e gases comprimidos”, explicou.
O sistema de exaustão também merece atenção. Quando a gordura se acumula em coifas e dutos, o material pode entrar em combustão e contribuir para a rápida propagação das chamas.
“A falta de limpeza periódica no sistema de exaustão faz com que a gordura acumulada entre em combustão com o calor do fogo, espalhando as chamas rapidamente pelo teto e estrutura do imóvel”, alertou o especialista.
Outro risco está na própria infraestrutura elétrica. Freezers, geladeiras, chapas elétricas, fritadeiras e aparelhos de ar-condicionado podem funcionar simultaneamente em uma cozinha comercial. Em instalações antigas ou inadequadas, a sobrecarga e falhas elétricas podem aumentar a exposição ao risco de incêndio.
O armazenamento também entra nessa equação. Papelão, plástico e óleo de cozinha próximos a fontes de calor elevam a carga de incêndio do ambiente e podem contribuir para a propagação das chamas.
Por isso, segundo Bentes, o seguro precisa caminhar junto com medidas de prevenção. Manter as vistorias do Corpo de Bombeiros em dia, observar as exigências aplicáveis ao estabelecimento e realizar manutenções periódicas são cuidados que podem fazer diferença antes e depois de um sinistro.
“Um ponto de atenção fundamental para o empreendedor é manter as vistorias do corpo de bombeiros em dia (AVCB/CLCB) e cumprir as normas de manutenção preventiva, como troca de mangueiras de gás e limpeza de coifas”, afirmou.
Esses cuidados também podem ganhar importância no momento de analisar um eventual pedido de indenização. “A falta de manutenção básica, ou o descumprimento de exigências legais, pode gerar complicações na regulação do sinistro”, disse Bentes.
Mas existe uma conta que começa a aparecer quando o fogo já foi controlado e os danos materiais começam a ser contabilizados: a receita que deixa de entrar.
Um estabelecimento atingido por um incêndio pode precisar permanecer fechado durante a limpeza, reconstrução da estrutura ou substituição dos equipamentos. Para um pequeno empresário, que muitas vezes depende do movimento diário para manter o caixa funcionando, cada dia de portas fechadas representa uma perda adicional.
É por isso que, na avaliação de Bentes, olhar apenas para o patrimônio destruído é insuficiente. “O dano físico é apenas a primeira parte do problema”, afirmou. “O maior desafio para o pequeno empresário costuma ser a perda de faturamento enquanto o local está fechado para reformas”, acrescentou.
Nesse cenário, a cobertura de lucros cessantes ou perda de renda pode assumir um papel relevante. Conforme explica o especialista, ela pode indenizar o lucro líquido que o estabelecimento deixou de obter durante o período em que ficou inoperante em consequência do incêndio, além de contemplar despesas fixas previstas na contratação.
São custos que continuam existindo mesmo quando a empresa deixa de vender: salários, impostos, aluguel, energia elétrica, internet e telefone, por exemplo. “A cobertura de despesas fixas continuadas é a modalidade voltada especificamente para cobrir os custos operacionais recorrentes enquanto o faturamento estiver zerado por conta do sinistro”, explicou Bentes.
Em imóveis alugados, outra preocupação pode surgir durante a reconstrução. O estabelecimento pode permanecer fechado, mas o compromisso com o aluguel continuar. Dependendo da apólice contratada, a cobertura de perda ou pagamento de aluguel pode atender situações relacionadas à continuidade dessa despesa durante o período de recuperação.
Há ainda um custo que costuma aparecer antes mesmo de qualquer obra começar: retirar do imóvel tudo o que foi destruído pelo incêndio.
“Temos também o desentulho e limpeza do local, que indeniza os custos com a remoção de escombros, entulho e resíduos deixados pelo incêndio”, afirmou Bentes. Segundo ele, essa etapa é indispensável para que as obras de reconstrução possam começar.
O incêndio da pastelaria de Salgadália terminou sem vítimas, mas o episódio evidencia como um evento de poucos minutos pode desencadear uma sequência de prejuízos que se prolonga muito além do momento em que as chamas são controladas. Para pequenos negócios, especialmente aqueles que dependem diretamente da operação diária, o desafio não está apenas em reconstruir o espaço físico, mas em conseguir atravessar financeiramente o período até a retomada.
É nesse ponto que o seguro empresarial deixa de ser apenas uma proteção contra aquilo que o fogo destrói. Quando corretamente estruturado, pode também funcionar como uma ferramenta de continuidade, ajudando o empreendedor a enfrentar os custos que permanecem mesmo quando a atividade precisa parar.
Segundo Bentes, para proteger a saúde financeira da empresa nesse período, é fundamental considerar coberturas que vão além dos danos materiais e levem em conta também “as despesas emergenciais e eventual paralisação das atividades”.
No fim, apagar o incêndio é apenas o primeiro passo. Para quem vive do próprio negócio, o verdadeiro desafio começa quando as chamas desaparecem e chega a hora de reconstruir, pagar as contas e voltar a abrir as portas.