

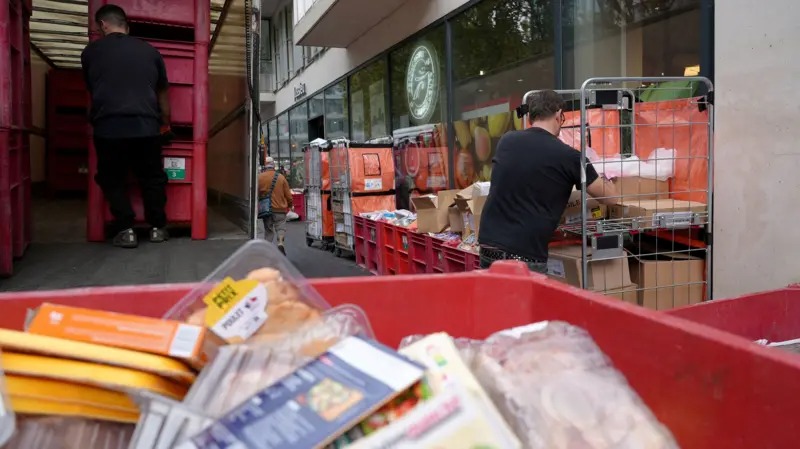
Um ataque hacker que atingiu cerca de 350 supermercados na França em outubro mostrou que os prejuízos de um incidente cibernético podem ultrapassar o ambiente digital e atingir diretamente o patrimônio das empresas. Ao assumir o controle de sistemas de refrigeração conectados à internet, os invasores elevaram a temperatura de geladeiras e freezers a até 50 °C, provocando a deterioração de alimentos e perdas que podem chegar a dezenas de milhões de euros. O episódio levantou uma dúvida importante para o mercado de seguros: o seguro cyber cobre danos físicos provocados por ataques digitais?
Segundo Claudio Macedo, fundador da Clamapi Seguros Cibernéticos, a resposta depende das condições de cada apólice. O seguro cibernético tradicional costuma contemplar despesas relacionadas a incidentes digitais, como investigação forense, resposta ao ataque, recuperação de sistemas, interrupção de negócios e responsabilidade perante terceiros. Já danos materiais diretos, como a perda de mercadorias ou a avaria de equipamentos, não estão automaticamente incluídos.
“Um ataque digital pode gerar simultaneamente prejuízos cibernéticos, danos materiais e perdas operacionais, e cada componente pode exigir uma cobertura específica”, explica.
Para proteger uma empresa de diferentes consequências de um ataque digital, pode ser necessário combinar seguros. Entre as possibilidades estão o seguro cyber com extensão para danos materiais, quando disponível, e o seguro patrimonial, desde que as condições contratadas não excluam esse tipo de ocorrência.
Empresas que trabalham com produtos perecíveis também devem avaliar a cobertura para deterioração de mercadorias, especialmente quando dependem de sistemas de refrigeração. Já o seguro de lucros cessantes ou interrupção de negócios pode amparar perdas de resultado e despesas adicionais decorrentes da paralisação da operação, desde que a causa esteja coberta pela apólice.
Macedo ressalta que a contratação simultânea de seguros cyber e patrimonial não garante, por si só, proteção completa. O corretor precisa analisar toda a sequência de possíveis prejuízos: do ataque digital à falha do equipamento, da deterioração do estoque à interrupção das atividades. Também é necessário verificar limites, exclusões e condições para evitar lacunas entre as coberturas.
Outro ponto que chamou atenção no caso francês foi a utilização de equipamentos com softwares desatualizados ou que já não recebiam suporte dos fabricantes. Essa condição pode influenciar a avaliação do risco e a análise de um eventual sinistro, mas não significa, automaticamente, que a seguradora poderá negar a indenização.
De acordo com Macedo, é necessário observar as informações fornecidas na contratação, as obrigações de segurança assumidas pelo segurado e a relação entre a vulnerabilidade e o incidente ocorrido.
O corretor deve verificar se a empresa mantém um inventário dos equipamentos conectados, se instala atualizações críticas de segurança e se possui medidas alternativas de proteção para sistemas que não podem ser atualizados. Também precisa conferir se as informações declaradas à seguradora correspondem à realidade da operação e se a apólice estabelece exigências específicas de segurança.
O caso também evidencia os desafios trazidos pela Internet das Coisas (IoT), que conecta equipamentos e sistemas à internet para permitir monitoramento e controle remoto. A tecnologia está presente em sistemas de refrigeração, máquinas industriais, equipamentos hospitalares e estruturas de automação predial.
Com essa conectividade, um ataque pode deixar de representar apenas uma ameaça a dados e sistemas e provocar consequências físicas, como perda de mercadorias, danos a equipamentos e paralisação de atividades.
Para Macedo, o episódio reforça a necessidade de as seguradoras ampliarem a análise dos riscos ligados aos dispositivos conectados, à gestão de vulnerabilidades e à dependência de fornecedores. As empresas, por sua vez, precisam incluir esses equipamentos em suas estratégias de segurança e gestão de riscos.
O especialista avalia que o mercado deve avançar para uma integração maior entre seguros Cyber, Patrimonial, Quebra de Máquinas e Lucros Cessantes. Isso não significa necessariamente reunir todas as proteções em uma única apólice, mas garantir que elas funcionem de maneira complementar.
Nesse cenário, o corretor tem papel importante na identificação das exposições antes da contratação. Além de conhecer os sistemas utilizados pelo cliente, precisa avaliar como uma falha digital pode afetar a operação física e verificar se as coberturas disponíveis acompanham essa realidade. Assim, a empresa não descobre somente depois de um sinistro que determinado prejuízo ficou fora da proteção contratada.