

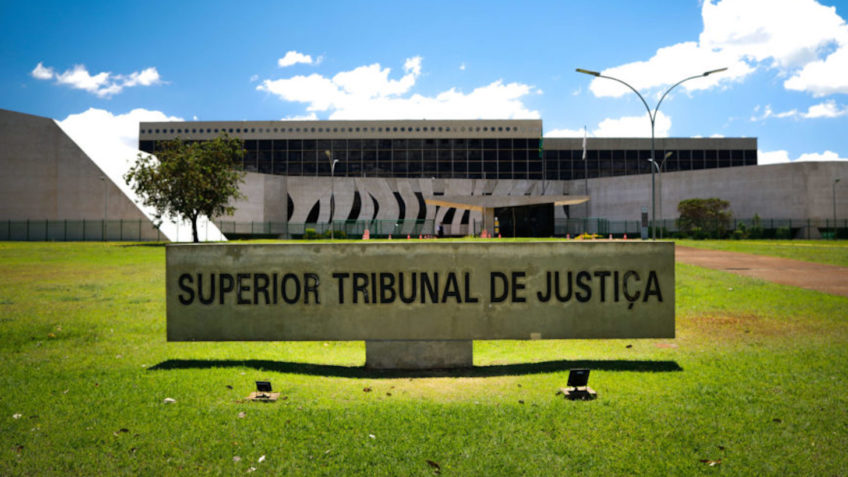
Uma decisão do Superior Tribunal de Justiça (STJ) aumentou a proteção dos consumidores de planos de proteção veicular e acendeu um alerta para associações e administradoras. Ao julgar o Recurso Especial 2.279.683, a Corte afirmou que essas operações estão sujeitas ao Código de Defesa do Consumidor (CDC) e considerou abusiva a perda automática da cobertura quando o associado deixa o local do acidente ou comunica o evento depois de 30 minutos.
O efeito prático é relevante para um mercado em processo de regulamentação: o descumprimento de uma formalidade prevista no regulamento, por si só, não elimina o direito à indenização. Para recusar o pagamento, a entidade terá de demonstrar que a conduta do participante comprometeu a investigação, impediu a vistoria, agravou de modo significativo o risco ou envolveu má-fé.
Ao comentar a decisão, a diretora jurídica da CNseg, Glauce Carvalhal, afirmou que “o precedente deixa claro que regras internas podem organizar a operação e prevenir fraudes, porém não podem esvaziar a proteção contratada com punições desproporcionais. E as operações de proteção patrimonial mutualística devem observar o CDC nas relações com os associados.
O que estava em discussão
O processo foi movido por um associado que sofreu um acidente com o veículo protegido pela Associação de Proteção e Benefícios (Copebens). A entidade recusou o pagamento porque ele teria saído do local e comunicado o caso apenas horas depois, contrariando regras internas que exigiam aviso em até 30 minutos e permanência no ponto do sinistro.
Em primeira instância, a associação foi condenada a pagar os danos materiais. O Tribunal de Justiça do Rio Grande do Sul, porém, reverteu a sentença ao entender que a relação era associativa, e não de consumo, e que o regulamento permitia a negativa. O STJ restabeleceu a decisão inicial.
Por que o CDC se aplica
Segundo o STJ, a natureza jurídica da entidade — inclusive o fato de ser uma associação sem fins lucrativos — não afasta a relação de consumo. O ponto central é o serviço oferecido: proteção contra riscos mediante contribuições periódicas. Por isso, a associação se enquadra como fornecedora e o participante, como destinatário final do serviço.
A decisão distingue a proteção mutualista do seguro . No seguro, o risco é transferido à seguradora em troca de um prêmio previamente calculado. No modelo mutualista, os prejuízos são compartilhados entre os associados por meio de rateio. Ainda assim, para a Corte, ambos oferecem proteção ao usuário e devem observar transparência, boa-fé e equilíbrio contratual.
As consequências para o consumidor
Para o associado, o principal efeito é a redução das hipóteses de perda automática da cobertura. Uma saída justificada do local — por risco à integridade física, necessidade de atendimento médico, orientação policial ou desobstrução da via, por exemplo — não pode, isoladamente, eliminar o benefício. Da mesma forma, a comunicação feita depois de um prazo rígido não autoriza a recusa sem análise das circunstâncias.
Isso não significa que o participante esteja dispensado de avisar o acidente rapidamente, preservar provas ou colaborar com a regulação. O STJ manteve a validade de deveres claros e proporcionais. A diferença é que a sanção deverá guardar relação com um prejuízo efetivo, e a associação terá de demonstrar por que o atraso ou o afastamento comprometeu a análise do caso.
O impacto para associações e administradoras
As entidades deverão revisar regulamentos, contratos de participação e procedimentos de atendimento. Cláusulas que estabeleçam prazos fatais ou punições automáticas ficam mais expostas a questionamentos judiciais, sobretudo quando não houver prova de fraude, agravamento significativo do risco ou obstáculo concreto à vistoria.
A decisão também tende a exigir processos mais robustos de regulação de eventos. Em vez de apenas apontar a infração ao regulamento, a associação precisará registrar quais evidências foram perdidas, que diligência deixou de ser realizada e de que forma a conduta do participante afetou a apuração ou aumentou o prejuízo.
Um novo parâmetro para o mercado
O julgamento ocorre em um ambiente regulatório mais rigoroso para a proteção patrimonial mutualista. A Lei Complementar 213/2025 submeteu essas operações à supervisão da Susep, e a Resolução CNSP 491/2026 reforçou a aplicação do CDC, da boa-fé objetiva e da transparência, além de vedar cláusulas que fixem prazo máximo para a comunicação do evento.