

“Está caro”, “vou pensar” ou “não preciso de seguro”. Frequentes nas conversas sobre seguro de vida, essas respostas podem revelar questões diferentes das que parecem indicar à primeira vista. Antes de reduzir o valor de uma proposta ou apresentar novos argumentos, o corretor precisa compreender o que está por trás da resistência: uma limitação financeira, uma dúvida sobre a proteção ou a falta de confiança para assumir aquele compromisso.
Essa foi uma das orientações apresentadas por Mateus Nicolau na oficina “Objeções Inteligentes: transformando dúvidas em decisões conscientes”, realizada gratuitamente pelo Instituto Minha Vida Protegida em 1º de outubro. O especialista destacou que o tratamento das objeções começa na primeira conversa e depende de uma abordagem conectada ao processo de decisão do cliente. “Não é porque uma objeção se manifestou no final da venda que ela é um problema do final da venda”, afirmou. Segundo Nicolau, dúvidas que não foram esclarecidas durante o atendimento podem se acumular e aparecer apenas quando chega o momento da contratação.
Entender antes de responder
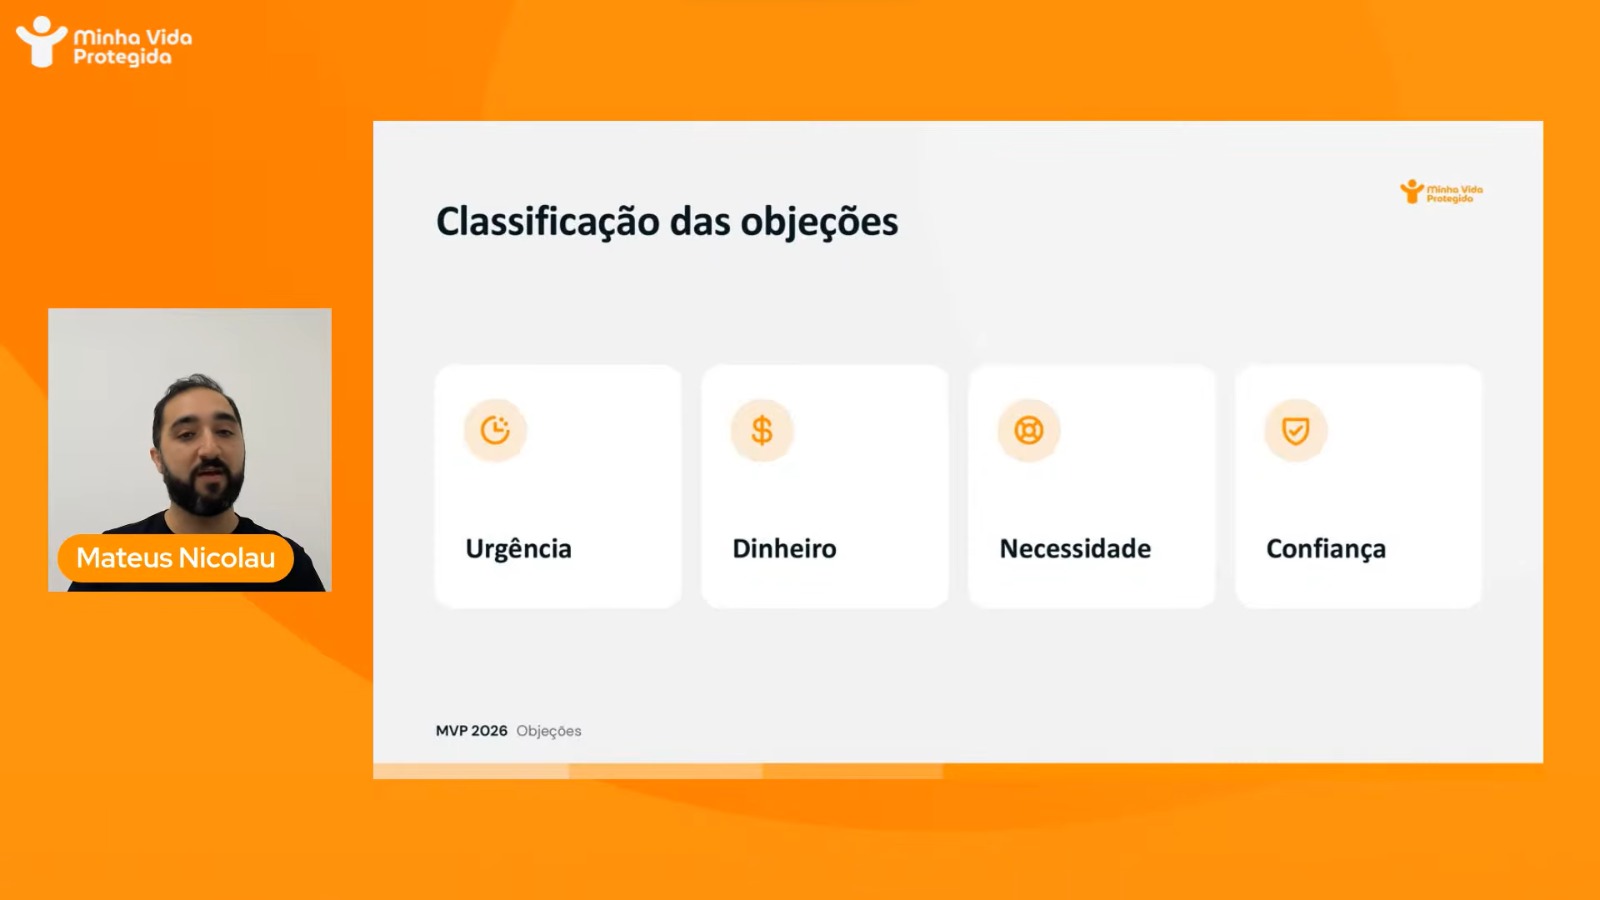
Na apresentação, Nicolau organizou as objeções em quatro grupos: falta de percepção de urgência, questões financeiras, ausência de reconhecimento da necessidade e confiança. Identificar a origem da dúvida ajuda o profissional a conduzir uma conversa mais precisa.
Quando o cliente considera o seguro caro, por exemplo, é importante distinguir a dificuldade real de pagamento da falta de compreensão sobre o benefício da proteção. Na primeira situação, a proposta precisa ser reavaliada conforme o orçamento. Na segunda, o trabalho envolve explicar como as coberturas se relacionam com os riscos e as responsabilidades identificados.
Reduzir o preço imediatamente, sem compreender a razão da objeção, pode deixar essa dúvida sem resposta. A análise deve considerar tanto a capacidade financeira quanto a adequação da solução à realidade do cliente.
Já quando a pessoa afirma não precisar de seguro, a conversa pode retomar os compromissos que dependem de sua renda, como moradia, educação dos filhos e manutenção das despesas familiares. O objetivo é ajudá-la a avaliar como essas responsabilidades seriam atendidas diante de um imprevisto.
Sobre a decisão de adiar a contratação, Nicolau ressaltou que a conversa deve esclarecer a imprevisibilidade dos riscos. A necessidade de proteção está relacionada às consequências de um acontecimento para o cliente e sua família, e não ao calendário de metas comerciais do profissional.
A confiança também faz parte da decisão
Nem toda resistência está relacionada ao produto. O cliente pode ter dúvidas sobre a seguradora, sobre a solução apresentada, sobre sua capacidade de manter os pagamentos ou sobre o próprio profissional que o atende.
Nicolau ressaltou que a insegurança em relação ao corretor nem sempre será expressa diretamente. Por isso, construir credibilidade ao longo do atendimento é uma etapa importante: apresentar sua experiência, esclarecer como trabalha e demonstrar atenção às necessidades do cliente contribui para estabelecer uma relação de confiança.
Avançar pelas etapas comerciais sem verificar se a pessoa compreendeu o que foi discutido pode criar uma distância entre o processo de venda e o processo de compra. O corretor pode acreditar que está próximo do fechamento enquanto o cliente ainda tenta entender por que aquela proteção faz sentido para ele.
Para Nicolau, a contratação também precisa fazer sentido de maneira racional. “Venda é emocional, mas a validação é racional”, resumiu. Além de reconhecer a importância de proteger a família, a pessoa deve compreender qual necessidade o seguro atende e por que a solução apresentada é adequada à sua realidade.
Perguntas que conectam proteção à vida real
As perguntas devem ocupar um lugar central na abordagem consultiva. Elas permitem conhecer prioridades, identificar preocupações e relacionar as soluções disponíveis ao que a pessoa deseja preservar. “O nosso papel é perguntar para o cliente o que é importante para ele e conectar isso com o que o seguro resolve”, destacou Nicolau.
O especialista apresentou o conceito de “arquitetura de escolha” para explicar uma condução baseada em perguntas estruturadas, que ajudam o cliente a reconhecer seus riscos e avaliar as possibilidades de proteção a partir dos próprios valores e prioridades.
Uma das estratégias abordadas foi utilizar analogias próximas do cotidiano. Na conversa com um profissional de tecnologia, por exemplo, o hábito de manter cópias de segurança dos arquivos pode ajudar a introduzir uma reflexão sobre continuidade: assim como ele se prepara para a perda de uma ferramenta de trabalho, pode avaliar como proteger sua renda caso fique impossibilitado de exercer a profissão.
A linguagem e os exemplos devem acompanhar a realidade de cada pessoa. Depois de fazer uma pergunta, também é necessário dar espaço para a resposta, permitindo que o cliente reflita e exponha suas dúvidas. A orientação é acolher a objeção e compreender seu contexto antes de apresentar argumentos.
Quem participa da escolha precisa estar na conversa
A necessidade de consultar o cônjuge ou outro participante da decisão foi apontada como uma situação que pode ser antecipada no agendamento. Perguntar quem precisa acompanhar a apresentação permite organizar uma reunião em que todos recebam as informações e esclareçam suas dúvidas diretamente. Essa prática reduz o risco de que a proposta seja retransmitida de maneira incompleta e facilita uma avaliação conjunta sobre orçamento, prioridades e proteção familiar.
Durante a oficina, Nicolau também abordou a importância de apresentar as coberturas em vida. A ausência de dependentes financeiros, por exemplo, não encerra a análise das necessidades de proteção: o cliente pode precisar de recursos para lidar com uma doença ou um período de incapacidade para o trabalho.
A orientação central é compreender o contexto antes de recomendar. Quando o cliente entende o que está contratando, qual necessidade a solução atende e como ela se encaixa em sua vida, a decisão se torna mais consciente.
Conteúdo gratuito
A oficina integra a programação do Instituto Minha Vida Protegida, que oferece conteúdos gratuitos para capacitar corretores de seguros e ampliar a cultura de proteção financeira no Brasil. As gravações e os materiais podem ser acessados em minhavidaprotegida.com.br/conteudos e no canal do Instituto no YouTube.