

A transformação dos hábitos de deslocamento nas grandes cidades está remodelando a dinâmica do mercado de seguros. A migração de um modelo baseado estritamente na propriedade do automóvel para uma rotina multimodal, que combina transporte público, carros por aplicativo, veículos elétricos, bicicletas e patinetes, deslocou o risco do veículo para o indivíduo.
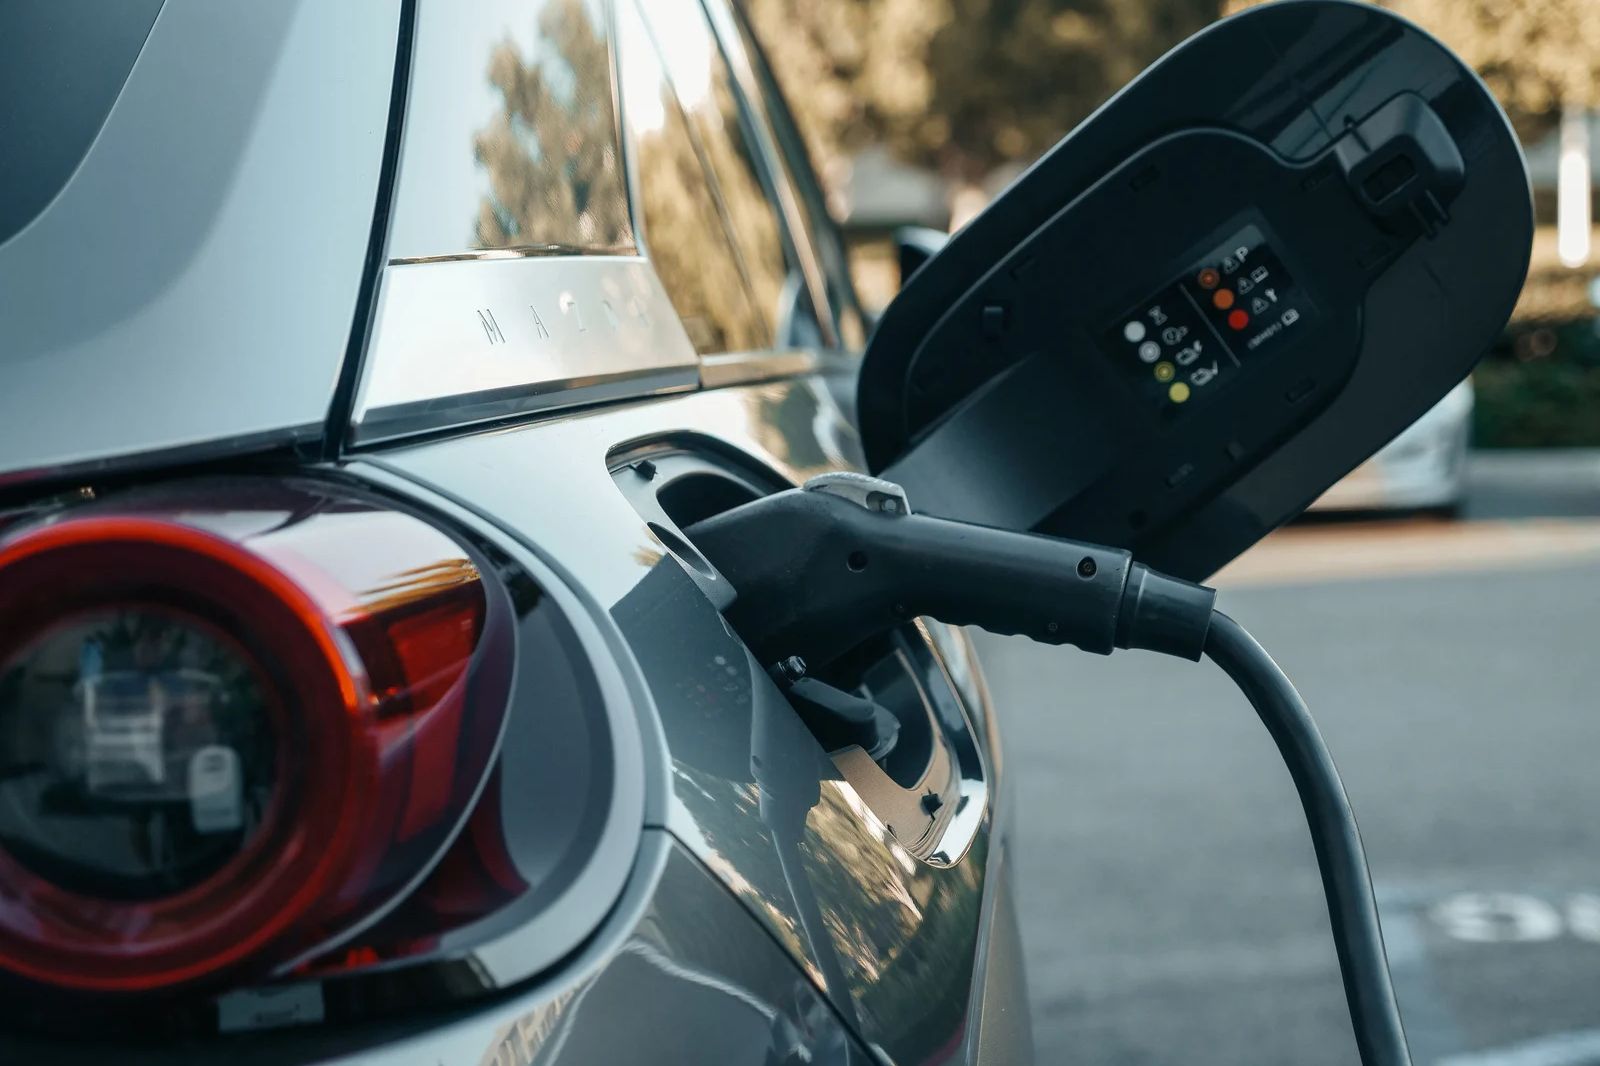
A mudança no comportamento do consumidor trouxe complexidades inéditas para a precificação e a regulação de sinistros. No caso dos veículos elétricos, os custos elevados de reparação e a complexidade técnica das baterias aumentaram a exposição financeira das companhias. Já nos modelos de assinatura ou compartilhados, a rotatividade de condutores desafia a análise de perfil tradicional do seguro auto.
Paralelamente, a ascensão da micromobilidade expõe o usuário a riscos que extrapolam a apólice veicular comum, como roubo de pertences em trânsito (celulares e notebooks), acidentes pessoais e responsabilidade civil por danos a terceiros, a exemplo de colisão de bicicleta ou scooter contra pedestres ou patrimônio privado.
“A percepção de risco deixou de estar concentrada na garagem e passou a acompanhar a pessoa em toda a sua rotina diária”, avalia Fran Baroni, coordenadora de Mobilidade Individual da Seguros SURA Brasil. “O consumidor moderno é multimodal: utiliza metrô em um dia, aplicativo no outro, anda de bicicleta no fim de semana e usa o carro próprio apenas quando necessário. Esse cenário exige coberturas dinâmicas que garantam a continuidade dos seus deslocamentos sem interrupções.”
Para responder a essa demanda, o setor segurador começa a desenvolver produtos atrelados ao CPF do segurado, e não mais à placa do veículo. Na SURA, essa estratégia se materializa em soluções como o Mobi Livre, modalidade que garante proteção em múltiplos modais, do transporte coletivo ao deslocamento a pé, contemplando despesas médicas, roubo de bens em trânsito e suporte emergencial.
A mudança conceitual também abre novas frentes de negócios para os distribuidores. Para a especialista, a evolução da mobilidade exige que o corretor migre do papel tradicional de intermediador de apólices automotivas para o de consultor de proteção integral.
“A principal virada de chave do setor é entender que o objeto central da proteção mudou. Não se trata mais de segurar apenas o bem material, mas sim de proteger a jornada do indivíduo onde quer que ele esteja”, destaca Baroni.