

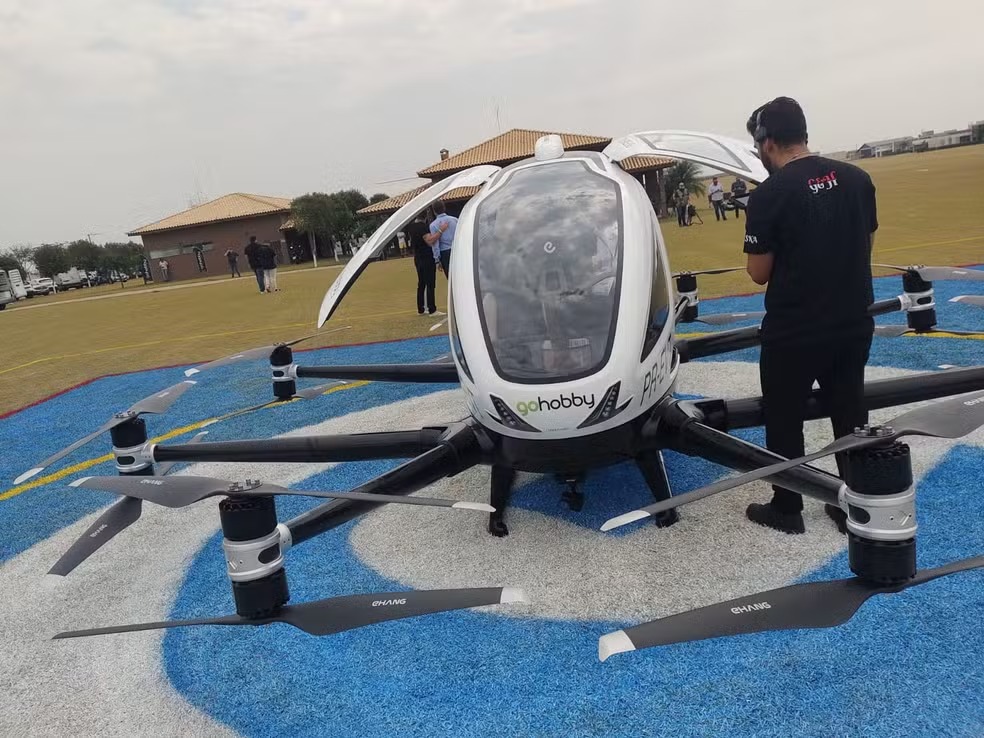
Os carros voadores estão cada vez mais próximos de fazer parte da mobilidade urbana. A ANAC (Agência Nacional de Aviação Civil) e a Eve Air Mobility, subsidiária da Embraer responsável pelo projeto dos e-VTOLs, projetam para 2028 as primeiras operações comerciais das aeronaves elétricas de pouso e decolagem vertical. A previsão foi apresentada nesta segunda-feira (21), durante reunião realizada na sede do Ministério de Portos e Aeroportos, que reuniu também a Secretaria Nacional de Aviação Civil e o Decea (Departamento de Controle do Espaço Aéreo) para discutir a preparação do Brasil para receber a nova tecnologia.
Antes do início das operações comerciais, ainda será necessário concluir o processo de certificação, que vai atestar a segurança e a operacionalidade das aeronaves. As preparações, porém, vão além da certificação e envolvem a criação de uma infraestrutura adequada, incluindo os chamados vertiportos, onde serão realizadas as operações de pouso e decolagem. Entre os temas discutidos estão ainda o fornecimento de energia, a segurança operacional, os investimentos necessários e a integração dos e-VTOLs ao sistema de controle do espaço aéreo.
Esse novo cenário também começa a colocar uma questão em pauta para o mercado de seguros: como será a proteção para os carros voadores?
Em julho, a Eve Air Mobility, empresa da Embraer voltada à mobilidade aérea avançada, anunciou acordos que podem resultar na encomenda de até 46 e-VTOLs por clientes dos Estados Unidos e da Suíça. Com a aproximação das primeiras operações comerciais, o mercado de seguros também terá de se adaptar aos novos riscos.
Para Fred Almeida, consultor em gestão de riscos e cofundador da BMEX Group, o primeiro passo é entender que, apesar do apelido, os carros voadores são aeronaves e seguem uma lógica diferente dos automóveis.
“O primeiro ponto é entender que, apesar de terem ficado conhecidos como ‘carros voadores’, estamos falando de aeronaves. Portanto, elas entram em um ambiente regulatório completamente diferente daquele dos automóveis.”
Segundo o especialista, a proteção dos e-VTOLs deve envolver três frentes principais: o próprio veículo, responsabilidade civil e passageiros. “Quando falamos de qualquer veículo destinado ao transporte, eu gosto de dividir a proteção em três grandes grupos: casco, responsabilidade civil e passageiros.”
A responsabilidade civil ganha atenção especial porque um acidente envolvendo um e-VTOL pode atingir passageiros, pedestres, veículos, residências e edifícios. Além disso, a operação deverá envolver fabricantes, empresas de manutenção, infraestrutura de recarga e fornecedores de tecnologia.
Para Almeida, também será necessário discutir como os seguros obrigatórios existentes na aviação serão aplicados à nova modalidade. “Imagine aeronaves circulando diariamente sobre regiões densamente povoadas. Um acidente pode atingir passageiros, pedestres, veículos, residências e edifícios. Nesse contexto, me parece natural discutir a existência de seguros obrigatórios e, principalmente, limites mínimos de cobertura capazes de garantir que uma eventual vítima seja efetivamente indenizada.”
A chegada dos carros voadores pode abrir uma nova frente de atuação para corretores de seguros especializados em riscos complexos. Isso porque a proteção não ficará restrita à aeronave.
Dependendo do modelo de operação, prédios, empresas e condomínios poderão receber estruturas de pouso, decolagem e recarga, criando novas exposições patrimoniais e de responsabilidade civil.
“Esse provavelmente não será, pelo menos inicialmente, um mercado para o corretor generalista. Estamos falando de riscos complexos que envolvem seguro aeronáutico, responsabilidade civil, riscos patrimoniais, tecnologia e gestão de riscos.”
Para o especialista, quem quiser atuar nesse mercado precisará começar a estudar desde já o funcionamento dos e-VTOLs e todo o ecossistema envolvido.
“É justamente aí que a capacidade consultiva do corretor ganha valor. As novas tecnologias não criam apenas novos produtos de seguro. Elas alteram riscos que já existiam e criam conexões entre modalidades de seguro que antes praticamente não conversavam.”
O Brasil já possui uma estrutura regulatória para a aviação, mas os e-VTOLs trazem desafios específicos relacionados à certificação, manutenção, espaço aéreo, vertiportos, segurança e responsabilidade por acidentes.
“A legislação possui uma boa base, mas a tecnologia muda a forma como o risco se apresenta. E, muitas vezes, o grande desafio regulatório não é criar tudo novamente, mas adaptar conceitos que já conhecemos a uma realidade que mudou.”
Para Almeida, a principal oportunidade para o mercado de seguros não está apenas na criação de uma apólice específica para carros voadores, mas na formação de toda uma nova cadeia de proteção.
“Eu vejo uma oportunidade enorme, porque não estamos falando apenas de segurar uma nova aeronave. Estamos falando do surgimento de um novo ecossistema de mobilidade e, consequentemente, de uma nova matriz de riscos.”
Nesse cenário, fabricantes, operadores, empresas de manutenção, vertiportos, fornecedores de tecnologia e passageiros poderão representar novos clientes e novas demandas para o corretor de seguros.
“Por isso, a oportunidade não está apenas em criar um ‘seguro para carro voador’. Está em compreender toda a nova cadeia de riscos que surge ao redor dessa tecnologia.”