

Por Pedro Tavares*
Freezers de supermercados franceses chegaram a 50°C após invasão hacker em outubro deste ano. Uma nova onda atingiu, em 2 de novembro, redes na Bélgica, em Luxemburgo e na Suécia: controladores de refrigeração invadidos à distância, mercadoria perdida. Os responsáveis pelos ataques não foram identificados (Economic News Brasil).
Ao mesmo tempo, 33 países orientam a população a estocar alimentos, água e itens básicos para dias de emergência, segundo levantamento da Newsweek. Os motivos citados incluem guerra, eventos climáticos e ameaças cibernéticas, sem detalhar as ações propostas por cada governo. O Brasil está na lista, segundo a revista.
Cadeia de suprimentos, alimentação e escolas: o dia a dia está na mira. Aparentemente, os ataques estão mais frequentes e severos, e há quem suspeite que a IA esteja por trás, porque ela barateia e acelera o ataque (Forbes, SecurityScorecard). A gestora de investimentos a16z descreve uma campanha com centenas de agentes de IA que teria comprometido 395 organizações em 48 países, metade escolas (segundo a TokenPost, portal de ativos digitais).
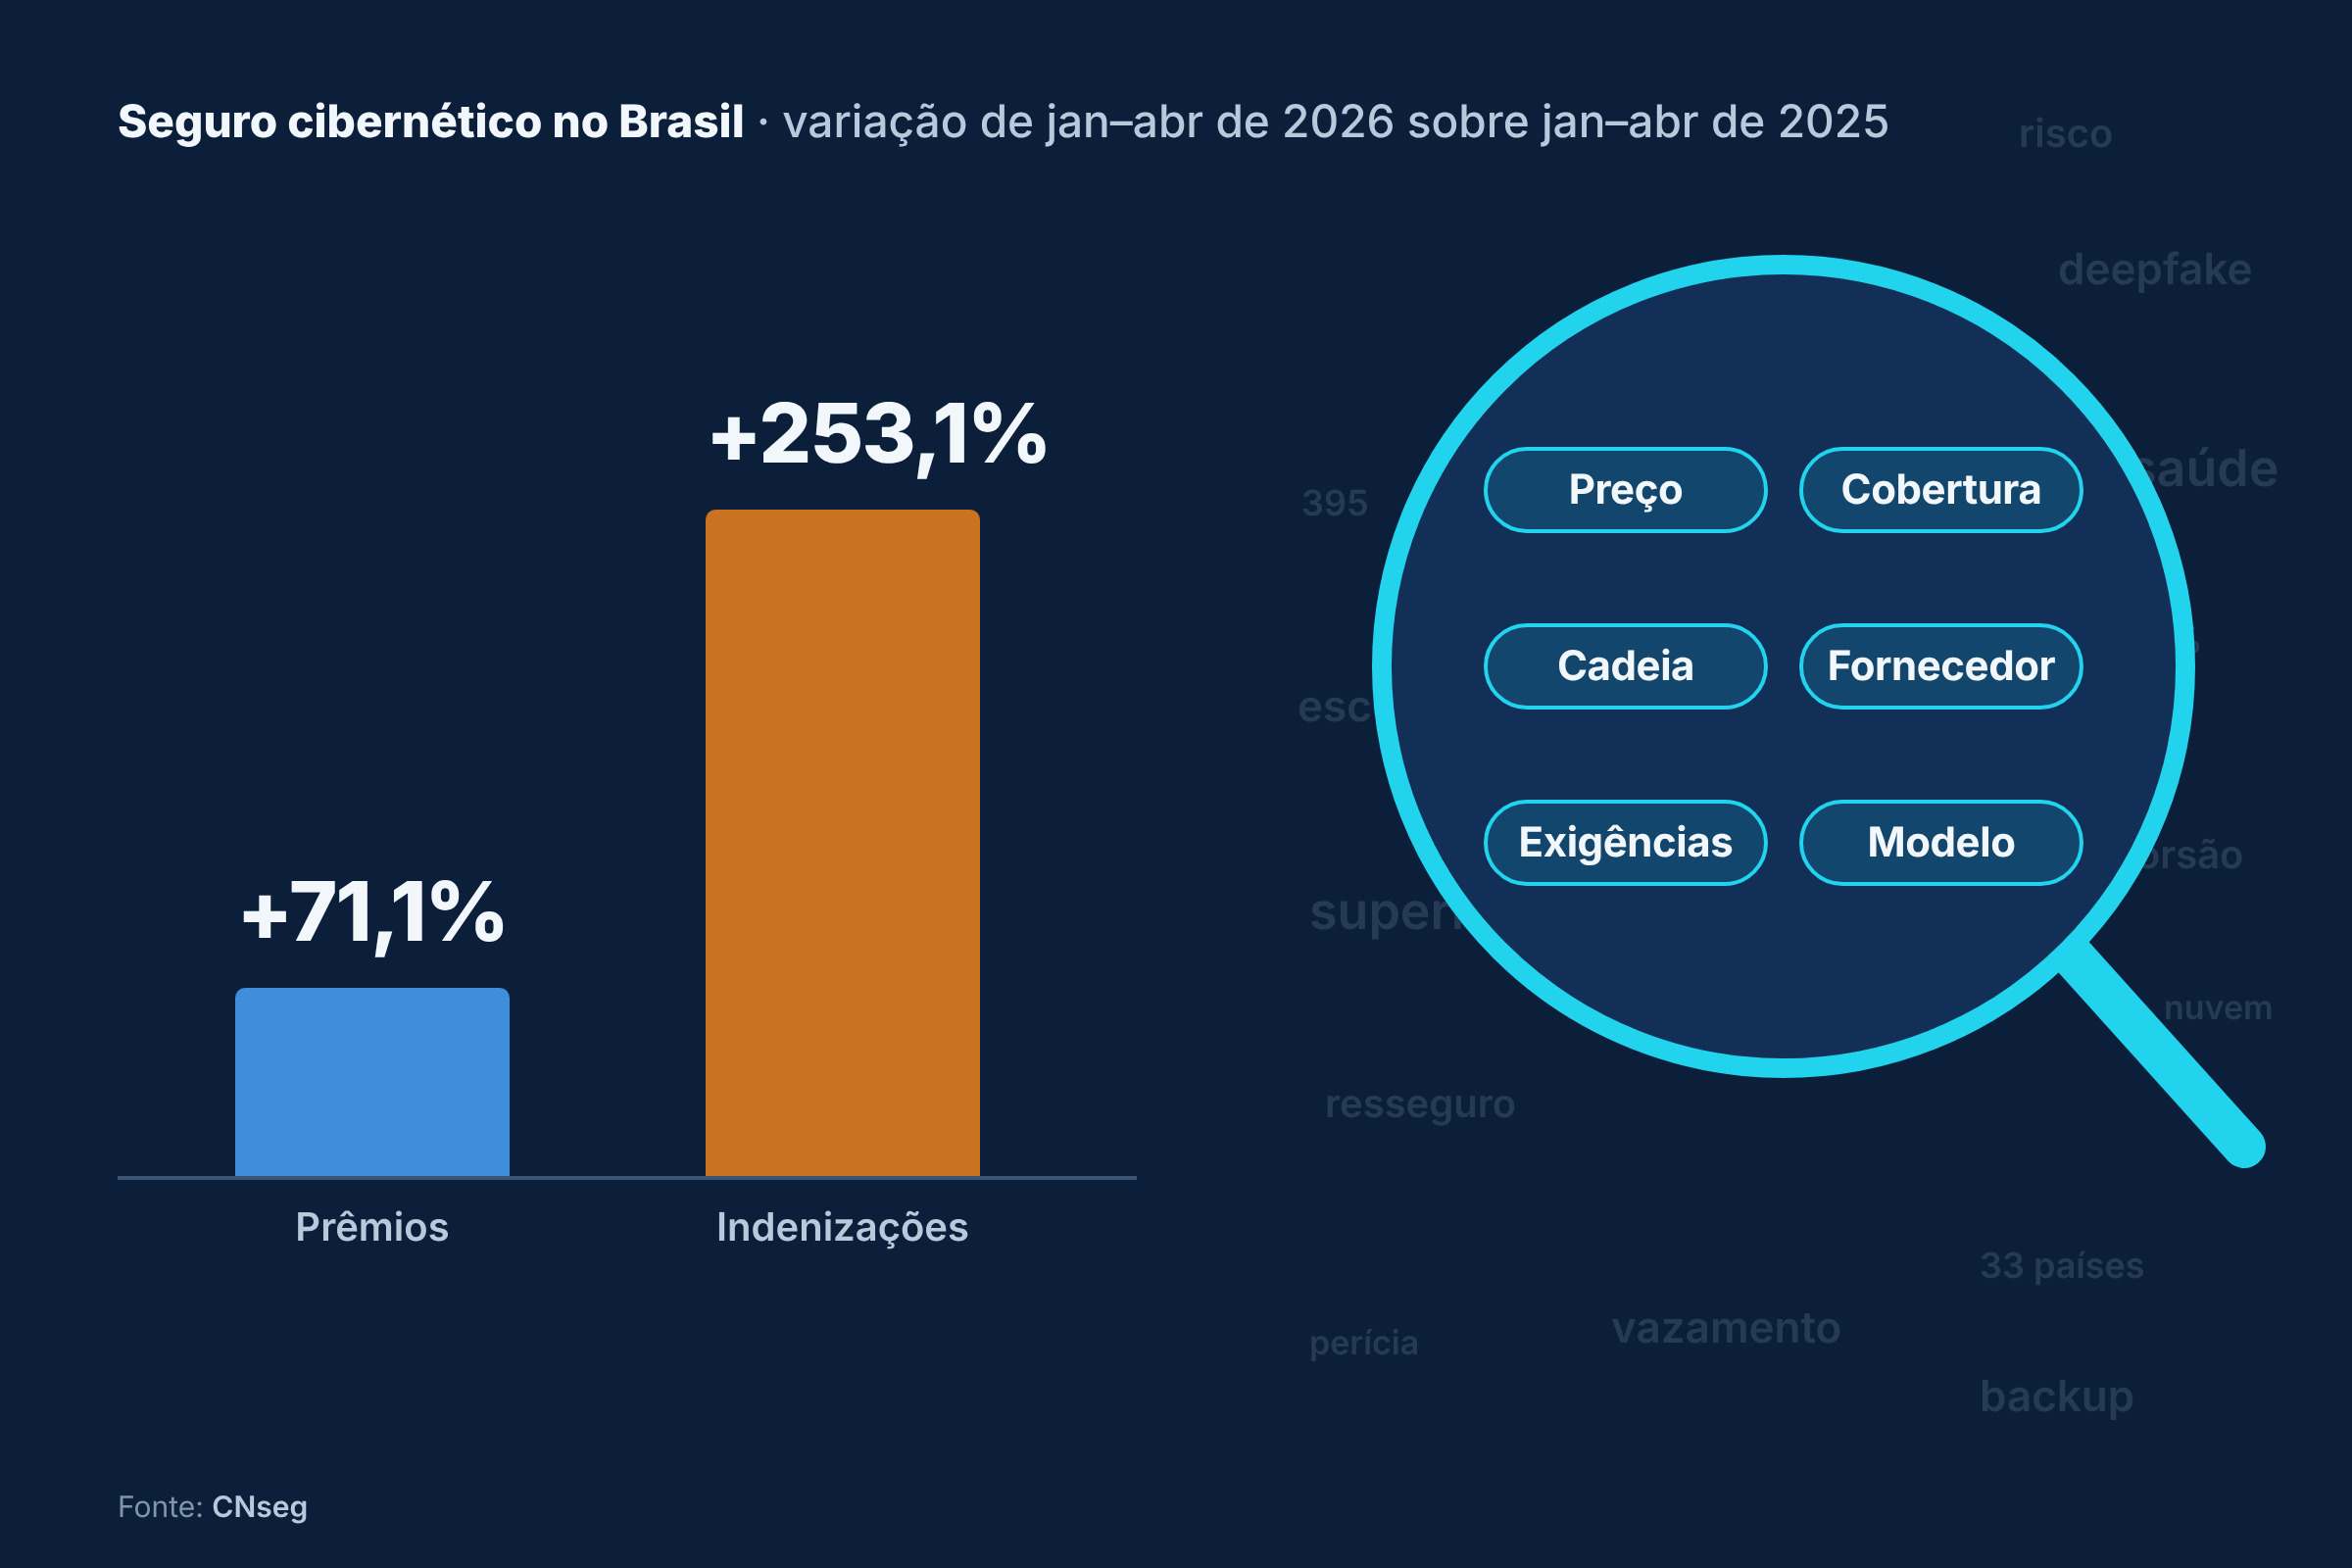
Em tese, o seguro cibernético existe para isso: cobre perícia, interrupção de operações, extorsão e vazamento de dados. E o mercado precisa reagir. Talvez com novas coberturas e planos para mitigação dos riscos. O dado de alerta é que, no Brasil, as indenizações subiram 253,1% entre janeiro e abril de 2026, em relação ao mesmo período de 2025, contra 71,1% dos prêmios (CNseg).
A intenção aqui é mapear as ameaças em evidência e levantar indagações. Pautas que sobressaem a partir desse cenário:
PREÇO
→ No Brasil, a indenização cresce mais que o prêmio. A IA já está no preço? Se não, o que sinalizaria a sua entrada?
COBERTURA
→ As apólices acompanham ataques com IA? A Cloud Security Alliance aponta exclusões específicas surgindo.
→ Fraude com deepfake está dentro ou fora dos riscos cobertos?
→ Ataque a sistema físico conectado, como refrigeração: cobertura cyber ou patrimonial?
RISCO EM CADEIA
→ Se um ataque automatizado atinge milhares de alvos, como o seguro lida com sinistros em cadeia?
→ Se o alvo é um fornecedor crítico, como alimentos ou saúde, quem cobre?
EXIGÊNCIAS E MODELO
→ As seguradoras vão exigir prazos de correção de falhas para contratar ou renovar?
→ A apólice anual acompanha ameaças que mudam em minutos? A insurtech americana Cowbell defende a subscrição contínua. Faz sentido para o mercado brasileiro?
Fontes: CNseg; Economic News Brasil; Newsweek; Forbes (J. Reichental); SecurityScorecard; a16z via TokenPost; Cloud Security Alliance; Cowbell.
*Pedro Tavares é jornalista especializado em seguros, com experiência em comunicação corporativa, análise de dados e inteligência de mídia.