

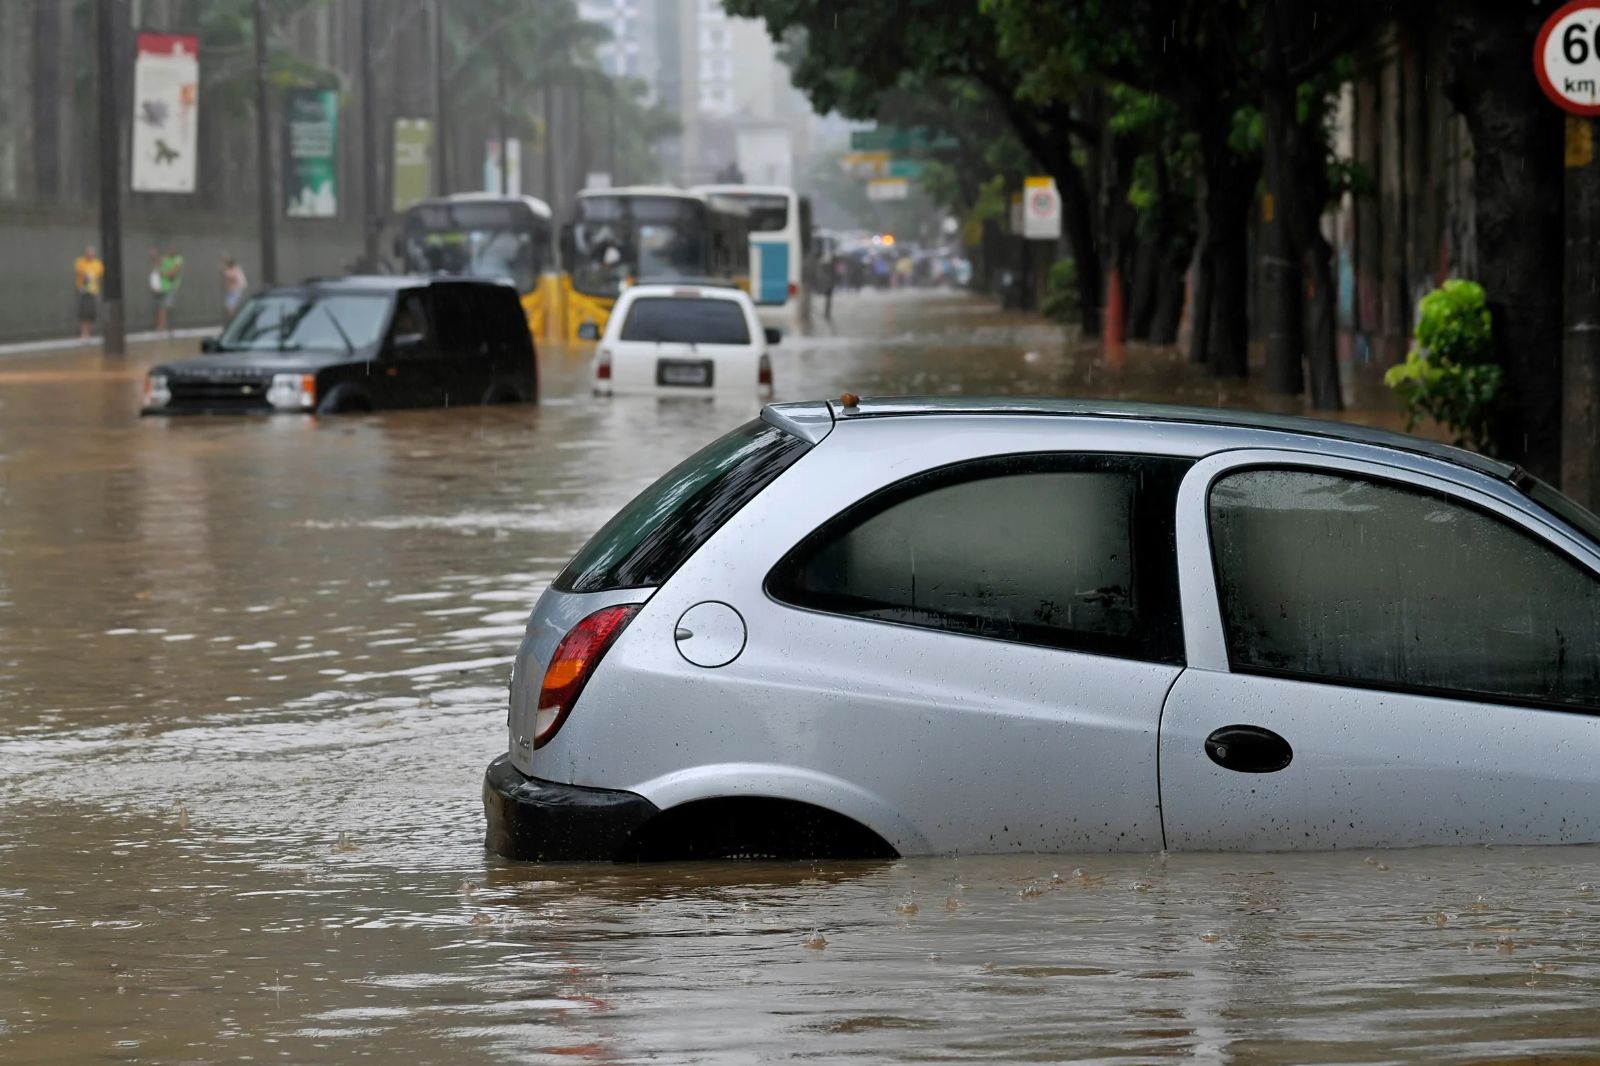
O temporal que atingiu São Paulo na quarta-feira (14) deixou veículos submersos, provocou alagamentos em diferentes regiões da capital e causou a morte de uma mulher após um deslizamento de terra na Brasilândia, na Zona Norte. No túnel do Anhangabaú, 26 carros e dois ônibus ficaram completamente submersos, enquanto quedas de árvores e outros estragos ampliaram os prejuízos provocados pela chuva. Diante desse cenário, uma dúvida ganha força entre os motoristas: o seguro auto cobre danos causados por enchentes, inundações e outros fenômenos naturais?
Segundo Gustavo Bentes, presidente do Sindicato dos Corretores de Seguros de Minas Gerais (Sincor-MG), a cobertura compreensiva do seguro auto contempla, em geral, danos provocados por eventos da natureza, como alagamentos, enchentes, deslizamentos de terra e quedas de árvores, desde que respeitadas as condições previstas na apólice. “A cobertura compreensiva do seguro auto cobre danos causados por enchentes, alagamentos, deslizamentos de terra e queda de árvores”, afirma o dirigente.
O presidente explica que a água pode comprometer diferentes componentes do veículo, incluindo motor, módulos eletrônicos, painel, estofamento e lataria. Nos casos de queda de árvores ou galhos, os impactos podem atingir o teto, o capô, os para-brisas e a estrutura do automóvel. Já os deslizamentos podem provocar danos severos em veículos atingidos por terra e outros materiais.
De acordo com Bentes, um dos principais efeitos desses episódios para o setor de seguros é o aumento repentino do volume de sinistros e da proporção de perdas totais. Isso ocorre porque a água pode contaminar sistemas eletrônicos e o interior do veículo, tornando o reparo inviável ou economicamente desvantajoso.
Apesar da proteção oferecida pela cobertura compreensiva, o dirigente ressalta que nem todas as modalidades de seguro garantem indenização para esses acontecimentos. Apólices restritas a roubo e furto ou a outras coberturas específicas podem não incluir danos causados por fenômenos naturais. Por isso, é importante que o motorista verifique as garantias contratadas antes de precisar acionar a seguradora.
O direito à indenização também depende das circunstâncias do ocorrido. Conforme Bentes, o segurado pode ter cobertura quando o veículo é atingido por uma inundação repentina enquanto está estacionado em local seguro ou quando o motorista é surpreendido pelo aumento do nível da água durante o trajeto, sem tempo ou possibilidade de desviar.
Por outro lado, determinadas condutas podem dificultar o recebimento da indenização. “Se for comprovado por perícia, ou câmeras, que o condutor decidiu avançar em um trecho claramente alagado, ao invés de aguardar, ou retornar, ele poderá ter sérios entraves para ser indenizado”, alerta.
O presidente do Sincor-MG também chama a atenção para a tentativa de ligar o motor após o veículo parar ou ficar submerso. A água aspirada para dentro dos cilindros pode provocar o chamado calço hidráulico, causando danos graves ao motor. Além de ampliar o prejuízo, insistir na partida pode ser interpretado como agravamento do risco, conforme as circunstâncias e as condições contratuais.
Em situações de alagamento, a primeira orientação é priorizar a segurança das pessoas. Caso seja seguro, o motorista pode registrar a ocorrência com fotos e vídeos, incluindo a altura da água em relação ao veículo e o local do incidente. Também deve acionar a assistência 24 horas e comunicar o sinistro à seguradora, informando com precisão a data, o horário e as circunstâncias do ocorrido.
Bentes recomenda ainda que o segurado não tente secar o veículo, ligar componentes elétricos ou realizar intervenções antes da avaliação técnica. A remoção deve ser feita com o auxílio de profissionais, preferencialmente por meio do serviço de guincho disponibilizado pela seguradora.
Nesse contexto, o corretor de seguros tem papel importante na prevenção e na orientação dos clientes. Para o dirigente, o trabalho vai além da contratação da apólice e inclui esclarecer as diferenças entre as modalidades de cobertura, explicar as condições para indenização e alertar sobre os riscos de atitudes imprudentes durante temporais.
“Ele dá orientação sobre a escolha da cobertura e alerta o cliente de que coberturas básicas, bem menos abrangentes, (como apenas roubo/furto e colisão/RCF), não protegem contra eventos da natureza. É preciso enfatizar a necessidade da cobertura compreensiva”, explica.
O dirigente também destaca a importância de revisar as franquias e avaliar a contratação de carro reserva com prazo adequado, especialmente em períodos de chuvas intensas, quando o volume de veículos danificados pode sobrecarregar as oficinas e prolongar os reparos.
Além disso, Bentes recomenda que os corretores adotem uma comunicação preventiva com suas carteiras de clientes, enviando alertas em dias de previsão de temporais e orientações para evitar vias conhecidas por alagamentos.
“Em dias com alerta de temporais em metrópoles como São Paulo, enviar lembretes e dicas de segurança para a base de clientes, como orientações de trânsito, alertas para evitar pontos críticos conhecidos de alagamento, entre outros”, destaca.