

Empresas de diferentes portes possuem necessidades distintas quando o assunto é proteção para seus grupos. Funcionários, estagiários, prestadores de serviço e sócios podem fazer parte dessa estrutura e, para o corretor de seguros, essa diversidade abre espaço para novas conversas dentro da carteira empresarial.
Nesse cenário, o Seguro de Acidentes Pessoais Coletivo (APC) pode ser uma alternativa para empresas que buscam oferecer proteção financeira diante dos impactos provocados por acidentes pessoais. Na CNP Seguradora, o produto pode atender grupos de 3 a 1.000 vidas, conforme as condições de contratação.
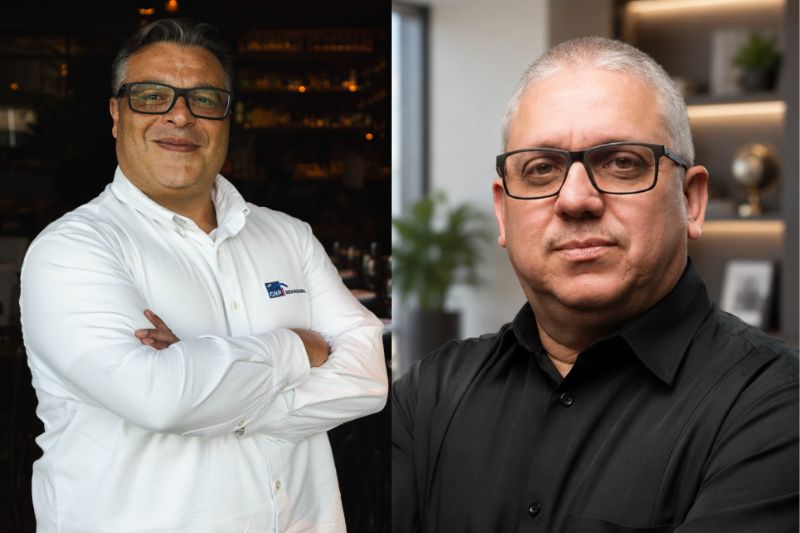
Para Rodrigo Ricciardi, Gerente Comercial Canal Broker da CNP Seguradora, o primeiro passo do corretor deve ser entender quem a empresa deseja proteger.
“O Acidentes Pessoais Coletivo amplia as possibilidades de atuação do corretor porque pode atender diferentes perfis de empresas e grupos. O ponto de partida é entender quem aquele cliente precisa proteger e em quais situações uma cobertura voltada especificamente para acidentes pode fazer sentido.”
Segundo o executivo, a oportunidade pode estar inclusive em clientes que já fazem parte da carteira. “Dentro da própria carteira empresarial podem existir oportunidades ainda pouco exploradas. Empresas possuem funcionários, estagiários, prestadores de serviço e outros grupos com características distintas, e essa diversidade pode abrir novas conversas sobre proteção.”
O APC tem como foco os eventos decorrentes de acidentes pessoais. A cobertura básica do produto é para morte acidental, podendo ser complementada por opções como invalidez permanente por acidente, despesas médicas, hospitalares e odontológicas, auxílio funeral e diárias relacionadas à internação ou incapacidade decorrente de acidente, conforme a contratação.
Para Fabiano Rosini, Gerente de Subscrição da CNP Seguradora, essa característica precisa estar clara desde a construção da proposta. “Uma das características importantes do APC é que ele está direcionado a eventos decorrentes de acidentes pessoais. Essa definição precisa estar muito clara na construção da proposta e na conversa com a empresa.”
O produto pode contemplar segurados entre 14 e 75 anos, conforme as condições de aceitação, e trabalhar com capitais segurados de R$ 5 mil a R$ 200 mil.
Além das coberturas, também podem ser agregados até 24 tipos de serviços de assistência, como telemedicina, orientação psicológica, assistência residencial e pet, cartão alimentação e cesta natalidade, dependendo da contratação. Uma das questões que podem surgir na conversa com o cliente é a diferença entre o APC e o Seguro de Vida em Grupo. Embora possam fazer parte de uma estratégia de proteção empresarial, os produtos possuem propostas diferentes.
Enquanto o APC é direcionado especificamente aos impactos decorrentes de acidentes pessoais, o Seguro de Vida em Grupo pode oferecer uma proteção mais ampla, contemplando eventos que não necessariamente resultam de acidentes.
“Também é importante diferenciar o APC do Seguro de Vida em Grupo.
Enquanto o APC está concentrado nos riscos relacionados a acidentes
pessoais, o Vida em Grupo pode oferecer uma proteção mais ampla. Essa leitura ajuda o corretor a orientar corretamente o cliente”, explica Rosini.
Por isso, a escolha deve partir do diagnóstico feito pelo corretor, considerando o perfil da empresa, a composição do grupo e o tipo de proteção que o cliente pretende oferecer. Em alguns casos, as soluções também podem ser
complementares.
Para Ricciardi, o APC pode ser utilizado tanto na prospecção de novos clientes quanto no desenvolvimento de contas já existentes. “O APC também pode entrar tanto como uma nova solução quanto como complemento a uma estrutura de benefícios já existente. O mais importante é partir da necessidade da empresa e não simplesmente da oferta do produto.”
A análise da composição do grupo, da atividade exercida e das necessidades de proteção pode ajudar o profissional a identificar situações em que uma cobertura específica para acidentes faça sentido.
“Quando o corretor consegue identificar diferentes públicos e entender a realidade de cada cliente, ele amplia sua capacidade de desenvolver a carteira e de se posicionar como parceiro consultivo da empresa.”
Além da possibilidade de atender diferentes perfis de grupos, a CNP Seguradora disponibiliza o APC no Cotador do Portal de Parceiros, permitindo ao corretor realizar digitalmente etapas da cotação e emissão.
A ferramenta pode trazer mais agilidade para transformar a oportunidade identificada durante a conversa com o cliente em uma proposta.
Para o corretor, portanto, a estratégia começa antes da cotação: entender quem precisa ser protegido, quais são os riscos envolvidos e qual solução é mais adequada. A tecnologia entra como apoio para tornar a jornada comercial mais simples e rápida.
Nesse contexto, o APC pode representar não apenas uma alternativa de proteção para as empresas, mas também uma oportunidade para o corretor ampliar sua atuação na carteira empresarial e fortalecer seu papel consultivo junto aos clientes.